Kontist: Geschäftskonto mit automatischer Steuerrücklage für Selbstständige
Fastlancer Team · Aktualisiert: 11. Aug. 2026
Kurz-Urteil
Ideal für
- Solo-Selbstständige in Deutschland mit unregelmäßigen Einnahmen, die Steuerrücklage gern automatisch erledigt haben
- Freiberufler ohne eigenes Buchhaltungsteam, die deutsche IBAN, Visa-Karte und Steuer-Transparenz aus einer App wollen
- Kleine UG/GmbH/GbR-Gründer, die noch keine klassische Hausbank brauchen, aber ein vollwertiges Geschäftskonto
Nicht geeignet für
- Wer mehr als fünf Überweisungen im Monat kostenlos machen will
- Betriebe mit Bargeldgeschäft oder Filialbedarf
- Einstieg
- Kostenloser Tarif · bezahlt ab 11 € / Monat
- Kostenlos testen?
- Nein — stattdessen dauerhaft kostenloser Free-Tarif
- Stärke
- Das einzige Geschäftskonto in Deutschland, das die voraussichtliche Steuer in Echtzeit berechnet und bei jedem Eingang automatisch in ein Steuer-Unterkonto bucht — direkt bei der BaFin-lizenzierten Solaris SE.
Als Selbstständige(r) in Deutschland kennst du das Problem: Jeden Eingang musst du mental in Netto, Umsatzsteuer und Einkommensteuer-Rücklage zerlegen — und am Quartalsende kommt erfahrungsgemäß der unangenehme Moment, wenn das Finanzamt mehr will, als auf dem Konto liegt. Klassische Banken interessieren sich nicht für deine Steuerlast; sie zeigen dir den Kontostand und überlassen den Rest dir.
Kontist hat 2016 mit einer einzigen Idee begonnen: Das Konto soll die Steuerrücklage selbst erledigen. Jeder Eingang wird in Echtzeit aufgesplittet, der voraussichtliche Steueranteil landet in einem separaten Unterkonto, der Rest steht dir zur Verfügung. Dahinter steht die deutsche Solaris SE als BaFin-lizenzierte Bank, davor eine schlanke App. Im DACH-Markt ist Kontist damit nach wie vor das einzige Konto, das die Steuerlogik direkt im Banking eingebaut hat.
Stand: Juni 2026. Konditionen und Tarifgrenzen prüfen wir regelmäßig, vor Kontoeröffnung bitte auf kontist.com gegenchecken — Tarif-Limits und Konditionen wurden 2024/2025 mehrfach angepasst.
Was ist Kontist?
Kontist ist ein 2016 in Berlin gegründetes Fintech, das ein Online-Geschäftskonto speziell für Solo-Selbstständige und kleine Kapitalgesellschaften anbietet. Das Konto selbst läuft als White-Label-Konstrukt: Die Banklizenz und die Einlagenverwahrung liegen bei der Solaris SE (vormals Solarisbank AG), Kontist baut die App, die Steuerlogik, das Belegmanagement und die Buchhaltungs-Integration darüber. Für dich als Kunde ist das transparent — du eröffnest ein Konto „bei Kontist”, die IBAN beginnt mit DE und die Einlagensicherung bis 100.000 € greift wie bei jeder anderen deutschen Bank.
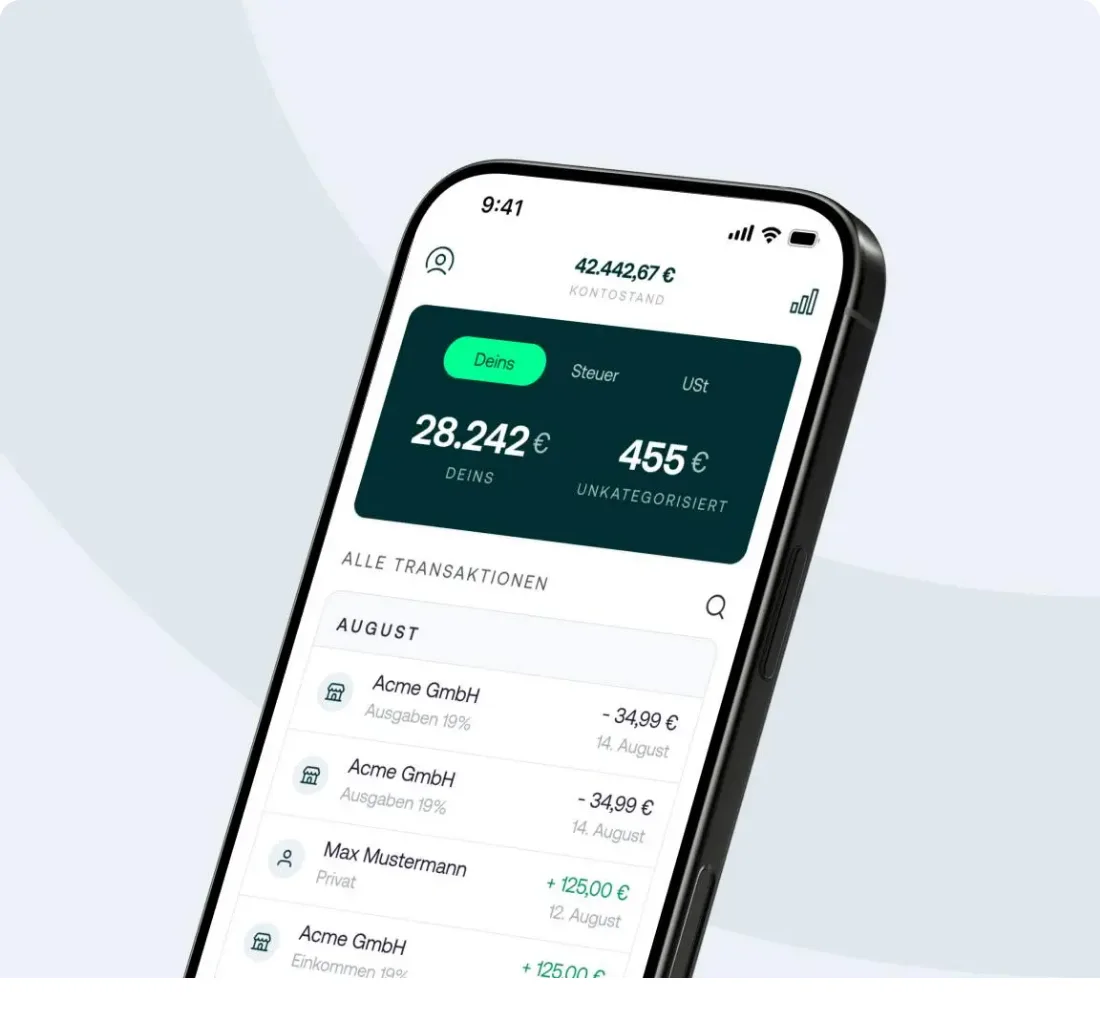
Das Alleinstellungsmerkmal ist die automatische Steuerrücklage: Beim Onboarding hinterlegst du dein Einkommensteuer-Profil (Einzelunternehmer, Kleinunternehmer-Status, Umsatzsteuer-Pflicht, voraussichtlicher Einkommensteuersatz). Kontist berechnet daraus bei jedem Geldeingang in Echtzeit den voraussichtlichen Steueranteil und schiebt ihn in ein separates Unterkonto, das nur für die Steuer gedacht ist. Bei Quartalsterminen für die Umsatzsteuer-Voranmeldung oder bei Einkommensteuer-Vorauszahlungen hast du das Geld bereits beisammen — kein Schreck mehr, wenn der Steuerbescheid kommt.
Hauptfunktionen von Kontist
Automatische Steuerrücklage in Echtzeit: Berechnet bei jedem Eingang den voraussichtlichen Anteil für Einkommensteuer und Umsatzsteuer und transferiert ihn ins Steuer-Unterkonto. Funktioniert auch für Kleinunternehmer (keine USt) und für Kapitalgesellschaften (Körperschaft- und Gewerbesteuer).
Deutsche IBAN von Solaris SE: Vollwertige BaFin-regulierte Bank mit Einlagensicherung bis 100.000 €. Wichtig für Selbstständige, die mit deutschen Geschäftskunden oder Behörden arbeiten und LU/LT/FR-IBANs vermeiden wollen.
Echtzeit-Steuerschätzung: Die App zeigt jederzeit den voraussichtlichen Jahresgewinn, die voraussichtliche Einkommensteuer-Last und den freien (nicht zurückgelegten) Cashflow — eine kleine, aber stark unterschätzte UX-Komponente.
Visa Business Debit: Physische Visa-Karte in allen Tarifen (Free, Start, Plus), virtuelle Karte zusätzlich ab Start. Akzeptanz weltweit, kontaktloses und mobiles Zahlen.
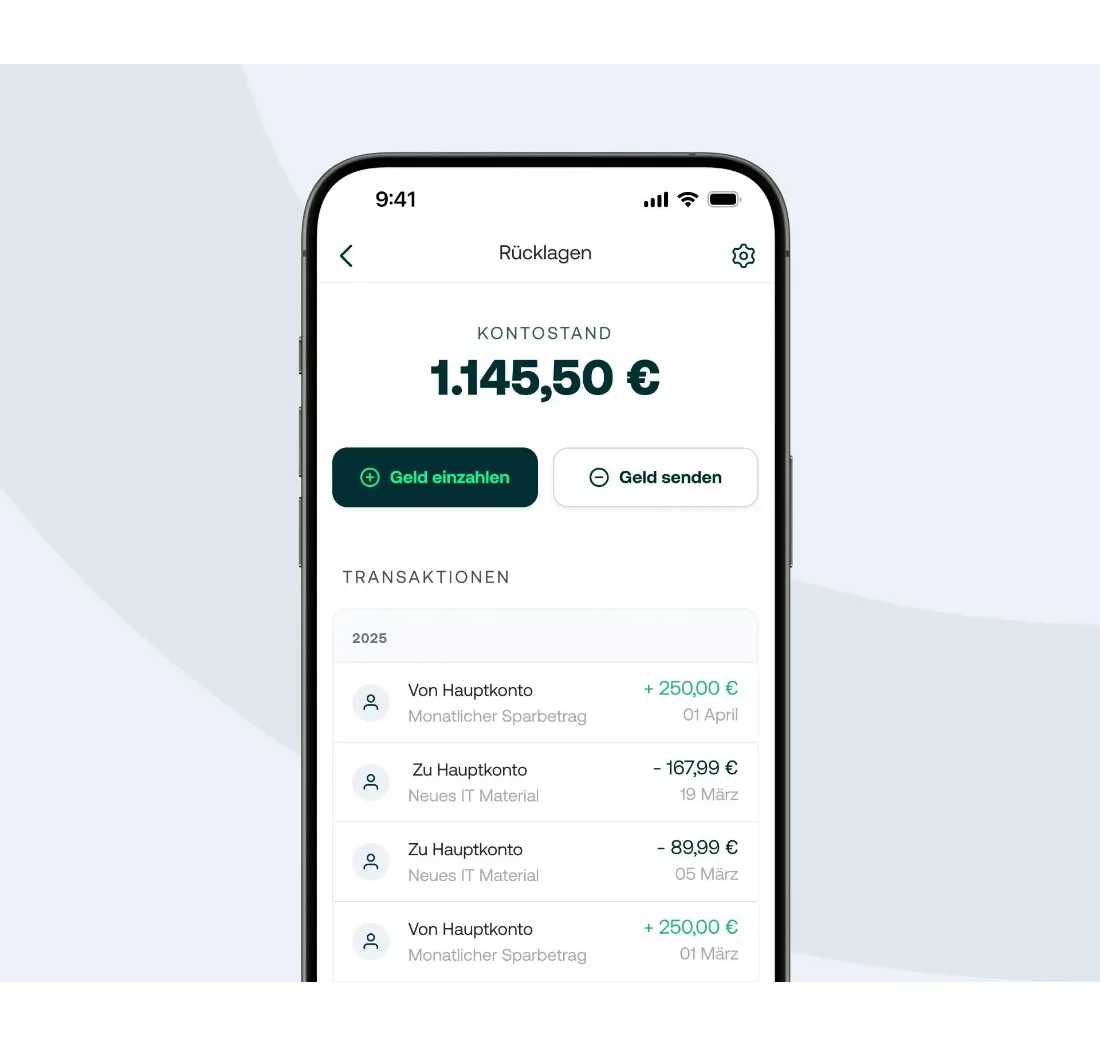
Bis zu 5 Unterkonten (Plus): Steuer-Unterkonto wird automatisch angelegt, zusätzlich frei wählbare Unterkonten z. B. für Sozialversicherung, Krankenkassen-Rücklage oder Investitionsrücklagen — alles auf einer IBAN-Familie.
Belegmanagement mit OCR: Belege werden per Foto oder Mail eingereicht, Beträge und Mehrwertsteuer werden automatisch erkannt und der passenden Buchung zugeordnet. Sinnvoll für Selbstständige, die ohne externes Tool wie Accountable oder sevdesk arbeiten wollen.
Integrierte Buchhaltung (Plus): Vereinfachte EÜR-Vorbereitung direkt in der App — Einnahmen und Ausgaben werden kategorisiert und am Jahresende exportierbar. Funktionell schmaler als sevdesk oder lexware, aber für Solo-Selbstständige mit überschaubarem Belegvolumen ausreichend.
Mobile App mit hoher Bewertung: iOS 4,7★ und Android 4,3★ (Stand Juni 2026) — eine der bestbewerteten Banking-Apps am deutschen Markt. Echtzeit-Push für jeden Eingang, biometrische Freigabe, vollständige Funktion ohne Desktop.
Anbindung an externe Buchhaltungstools: Kontoumsätze lassen sich an sevdesk, lexware und andere Buchhaltungs-Anbieter weiterreichen. Eine eigene DATEV-Schnittstelle gibt es seit dem Ausstieg der integrierten Steuerberatung nicht mehr direkt — der Umweg läuft über die Buchhaltungs-Tools.
Für wen lohnt sich Kontist?
Kontist ist die richtige Wahl, wenn du Solo-Selbstständige(r) oder Freiberufler in Deutschland bist und die Steuerrücklage gern automatisch hättest. Besonders profitieren Selbstständige mit unregelmäßigen Einnahmen — Kreative, Berater, Coaches, Texter, Designer — weil die App die mentale Last des Aufsplittens komplett übernimmt. Auch für Kleinunternehmer nach §19 UStG ist die Steuerschätzung sinnvoll: Sie zeigt jederzeit, wie nahe du an der 22.000-€-Umsatzgrenze stehst.
Für UG, GmbH oder GbR in der Wachstumsphase ist Kontist eine schlanke Alternative zur klassischen Hausbank: schnelle Kontoeröffnung, deutsche IBAN, Steuerrücklage auch für Körperschaft- und Gewerbesteuer. Sobald jedoch Investitionskredite, Devisengeschäfte oder Multi-User-Berechtigungen mit mehreren Mitarbeitenden ins Spiel kommen, stößt Kontist an Grenzen — dann eignen sich Qonto oder eine traditionelle Geschäftsbank besser.
Kontist Preise 2026: Welcher Tarif passt zu wem?
Drei Stufen, alle mit deutscher IBAN, Visa-Karte und automatischer Steuerrücklage. Der Unterschied liegt an zwei Zahlen: enthaltene SEPA-Buchungen im Monat und Zahl der Unterkonten. Der Funktionsumfang ist es nicht.
Der Gratis-Tarif deckt nur eine Handvoll Buchungen ab — brauchbar als Testkonto oder bei sehr geringem Rechnungsvolumen, nicht im Alltag. Die mittlere Stufe ist die Standardwahl für aktive Solo-Selbstständige und bringt zusätzlich Belegmanagement mit Texterkennung und Echtzeit-Steuerschätzung. Die oberste lohnt bei hohem Belegvolumen oder für UG und GmbH ohne eigenes Buchhaltungstool.
Eine klassische Testphase gibt es nicht, der Gratis-Tarif übernimmt das. Wer mehr als die enthaltenen Buchungen macht, zahlt je Buchung Aufpreis — die Limits wurden mehrfach angepasst, vor der Tarifwahl also auf kontist.com gegenprüfen.
Vor- und Nachteile
Vorteile
- Automatische Steuerrücklage bei jedem Eingang
- Dauerhaft kostenloser Tarif mit deutscher IBAN
- Deutsche IBAN von BaFin-lizenzierter Solaris SE
- Echtzeit-Steuerschätzung für Jahresgewinn und Steuerlast
- Bis zu 5 Unterkonten im Plus-Tarif
Nachteile
- Nur 5 SEPA-Buchungen im Free-Tarif
- Solaris SE unter erweiterter BaFin-Aufsicht
- Buchhaltungs-Funktion schmaler als sevdesk/lexware
Kontist vs. Alternativen
Qonto — der ergonomischere EU-Konkurrent. Französische Banklizenz, deutsche IBAN, breitere Buchhaltungs-Integration (DATEV, sevdesk, lexware nativ), echte E-Rechnungs-Funktion und Multi-User-Rollen für Teams. Keine automatische Steuerrücklage. Ab 9 €/Monat (Basic), für ernsthafte Nutzung eher 19–39 €/Monat. Beste Wahl für wachsende UGs/GmbHs mit Team.
Finom — europäisches Fintech mit deutscher IBAN. Solides Free-Konto mit höherem SEPA-Limit als Kontist Free, ohne Steuerrücklage und ohne Belegmanagement auf Kontist-Niveau. Gute Wahl, wenn du nur ein günstiges Konto mit deutscher IBAN brauchst und die Steuer selbst kalkulierst.
N26 Business — das einfachste kostenlose Geschäftskonto am Markt, allerdings nur für Einzelunternehmer (Solo-Selbstständige, Freiberufler) — keine UG/GmbH. Keine Steuerrücklage, keine Buchhaltungs-Funktion. Geeignet, wenn du absolute Basisfunktionen mit Premium-UX kombinieren willst.
Fyrst — das digitale Geschäftskonto der Deutschen Bank (über Postbank-Tochter). Vollwertige Hausbank-Anbindung, deutsche IBAN, klassische Filialnähe via Postbank — aber keinerlei Steuerrücklage oder moderne UX. Sinnvoll, wenn du eine traditionelle Bank-Reputation für deine Mandanten brauchst.
Für eine vollständige Übersicht aller Geschäftskonten für Freelancer und Selbstständige siehe unsere Übersicht der Geschäftskonten.
Preise & Pläne
Free
Kostenlos
5 SEPA-Buchungen/Monat
- Deutsches Geschäftskonto bei Solaris SE
- Physische Visa Business Debit
- Echtzeit-SEPA-Überweisungen
Start
11 €
pro Monat zzgl. USt — beliebteste Wahl
- 30 SEPA-Buchungen pro Monat
- Bis zu 3 Unterkonten (Steuer + frei wählbar)
- Virtuelle Visa-Karte zusätzlich
Plus
25 €
pro Monat zzgl. USt
- 100 SEPA-Buchungen pro Monat
- Bis zu 5 Unterkonten
- Integrierte Buchhaltung (EÜR-Vorbereitung)
Preise ohne Gewähr – aktuelle Tarife auf der offiziellen Website prüfen.
Preisentwicklung
Geprüft am 26.09.2026 · 2 Tarife seit 14.09.2026 unverändert
Alternativen nach Anwendungsfall
- FYRST Wenn es kostenlos und trotzdem eine echte Bank sein soll
- Finom Wenn mehr Freibuchungen und Cashback zählen
- DKB Business Wenn hohe Buchungszahlen ohne Postenpreise anfallen
- sevDesk Wenn die Buchhaltung selbst der Engpass ist, nicht das Konto


Häufige Fragen
Was ist Kontist?
Kontist ist ein deutsches Fintech aus Berlin, das seit 2016 ein Online-Geschäftskonto speziell für Solo-Selbstständige, Freiberufler und kleine Kapitalgesellschaften (UG, GmbH, GbR) anbietet. Das Alleinstellungsmerkmal ist die automatische Steuerrücklage: Kontist berechnet bei jedem Geldeingang die voraussichtliche Einkommen- und Umsatzsteuer und schiebt das Geld direkt in ein separates Unterkonto. Das eigentliche Banking läuft über die Solaris SE, eine BaFin-lizenzierte deutsche Bank — Kontist selbst ist der Tech-Anbieter auf dem Konto.
Was kostet Kontist 2026?
Drei Tarife, alle mit deutscher IBAN, Visa-Karte und automatischer Steuerrücklage. Der Unterschied liegt an zwei Zahlen: enthaltene SEPA-Buchungen pro Monat und Zahl der Unterkonten. Der Gratis-Tarif deckt nur eine Handvoll Buchungen ab; wer mehr macht, zahlt je Buchung Aufpreis.
Wie funktioniert die automatische Steuerrücklage bei Kontist?
Bei jedem Geldeingang auf deinem Konto berechnet Kontist auf Basis deiner hinterlegten Steuerprofile (Einkommensteuersatz, Umsatzsteuersatz, Kleinunternehmer ja/nein) den voraussichtlichen Steueranteil und transferiert ihn in dasselbe Unterkonto. Wenn Kunden zahlen, siehst du also nicht nur den Netto-Eingang, sondern direkt, wieviel davon zur Seite geht. Bei Quartalsterminen (Umsatzsteuer-Voranmeldung, Vorauszahlungen) hast du das Geld bereits beisammen. Wichtig: Die Steuerschätzung ist eine Annäherung, kein verbindlicher Steuerbescheid — die endgültige Abrechnung läuft weiterhin über deinen Steuerberater oder ELSTER.
Wer ist Kontists Banking-Partner und ist mein Geld sicher?
Banking-Partner ist die Solaris SE (vormals Solarisbank AG) mit Sitz in Berlin — eine vollständig BaFin-regulierte deutsche Bank mit Vollbanklizenz. Einlagen sind über die gesetzliche Einlagensicherung bis 100.000 € pro Kunde geschützt. Solaris steht seit Dezember 2022 unter erweiterter BaFin-Aufsicht (Sonderbeauftragter zur Stärkung interner Kontrollen) und hat 2025 ein Bußgeld von 500.000 € wegen Großkredit-Überschreitungen erhalten — der reguläre Bankbetrieb für Kontist-Kunden läuft davon unbeeinflusst weiter. Dein Geld liegt rechtlich bei Solaris, nicht bei Kontist.
Kontist oder Qonto — was ist besser für deutsche Selbstständige?
Beide bieten ein modernes Online-Geschäftskonto mit deutscher IBAN — die Wahl hängt vom Schwerpunkt ab. Kontist ist die richtige Wahl, wenn dir die automatische Steuerrücklage wichtig ist (gibt es bei Qonto nicht) und du eine deutsche Banklizenz bevorzugst. Qonto punktet mit moderneren Buchhaltungs-Features (echte E-Rechnung, dynamische Rollenrechte für Teams, breitere Integration mit DATEV/sevdesk/lexware) und ist ab UG/GmbH-Größe ergonomischer. Qonto ist eine französische Bank mit EU-Lizenz — die IBAN ist trotzdem deutsch. Für Solo-Selbstständige mit unregelmäßigen Einnahmen ist Kontist typischerweise der bessere Fit; für wachsende GmbHs mit 2–5 Mitarbeitenden Qonto.
Was passiert mit dem Kontist Steuerservice (Steuerberater)?
Der frühere Kontist Steuerservice (integrierte Steuerberatung mit eigenem Berater, Buchhaltung und ELSTER-Übermittlung) wurde 2022 von der dänischen Ageras Group übernommen und 2025 als smarta Steuerberatung (vormals Kontist Steuerberatungsgesellschaft mbH) rebrandet. Im aktuellen Kontist-Konto ist die integrierte Steuerberatung nicht mehr enthalten — Plus bietet eine vereinfachte Buchhaltungs-Funktion (EÜR-Vorbereitung), aber keinen menschlichen Berater. Wer eine voll digitale Steuerberatung sucht, bucht smarta separat oder wechselt zu Anbietern wie Accountable.
Lohnt sich Kontist auch für UG, GmbH oder GbR?
Ja — Kontist unterstützt UGs, GmbHs und GbRs neben Solo-Selbstständigen. Eine UG oder GmbH kann ein vollwertiges Geschäftskonto auf den Namen der Gesellschaft eröffnen, inklusive Steuerrücklage für Körperschaftsteuer und Gewerbesteuer. Für GbRs und andere Personengesellschaften gilt der gleiche Funktionsumfang wie für Einzelunternehmer. Wichtig: Für klassische Hausbank-Anforderungen wie Investitionskredite, Liquiditätsmanagement oder Devisenhandel ist Kontist nicht ausgelegt — dafür braucht es eine traditionelle Bank wie Commerzbank, Sparkasse oder DKB Business.
Fazit
Kontist bleibt 2026 die Referenz, wenn genau zwei Dinge wichtig sind: eine deutsche IBAN aus einer BaFin-beaufsichtigten Bank und eine Steuerrücklage, um die man sich nie wieder kümmern muss. Der Gratis-Tarif ist als Testkonto brauchbar, für ernsthaftes Tagesgeschäft braucht es eine der beiden Bezahlstufen. Wer eine modernere Oberfläche, gehobene Mehrwährungs-Funktionen oder integrierte Buchhaltung auf sevdesk-Niveau will, ist bei Qonto besser aufgehoben; wer die Rücklage selbst rechnet und nur ein günstiges Konto sucht, fährt mit Finom günstiger. Für die klassische deutsche Solo-Selbstständigkeit mit dem Wunsch nach Konto auf, Steuer geregelt gibt es aber nach wie vor keine bessere Lösung.