bunq Review 2026: Das Geschäftskonto der Neobank im Test
Fastlancer Team · Aktualisiert: 11. Aug. 2026
Kurz-Urteil
Ideal für
- Freelancer, die Steuern und Rücklagen automatisch auf Unterkonten trennen wollen
- Digital arbeitende Selbstständige, denen App-Banking mit Virtualkarten wichtiger ist als Filialen
- Gründer, die mit einem kostenlosen Konto starten und bei Bedarf upgraden möchten
- Nachhaltigkeits-bewusste Selbstständige (Baum-Pflanz-Programm, grüne Investments)
Nicht geeignet für
- Wer Bargeld einzahlen oder eine Filiale aufsuchen will
- GmbH und UG — das kostenlose Konto gilt nur für Einzelunternehmer
- Wer Support am Telefon erwartet
- Einstieg
- Kostenloser Tarif · bezahlt ab 7,99 € / Monat
- Kostenlos testen?
- Ja — Free-Business-Konto dauerhaft 0 €, Bezahlpläne 30 Tage kostenlos testen
- Stärke
- Unterkonten mit eigener IBAN (bis zu 25 in Pro/Elite) plus wählbare deutsche IBAN — Steuerrücklagen und Budgets trennen sich fast von selbst
Was ist bunq?
bunq ist eine niederländische Neobank mit vollwertiger Banklizenz — kein E-Geld-Institut, sondern eine echte Bank mit Einlagensicherung bis 100.000 €. Das Geschäftskonto richtet sich an Selbstständige und kleine Unternehmen, die komplett per App arbeiten wollen: Konto eröffnen in Minuten, Karten digital erstellen, alles ohne Filiale und Papier.
Für deutsche Freelancer ist bunq vor allem wegen eines Features interessant, das sonst kaum jemand so konsequent baut: der Unterkonten-Architektur.
Der USP: Unterkonten mit eigener IBAN
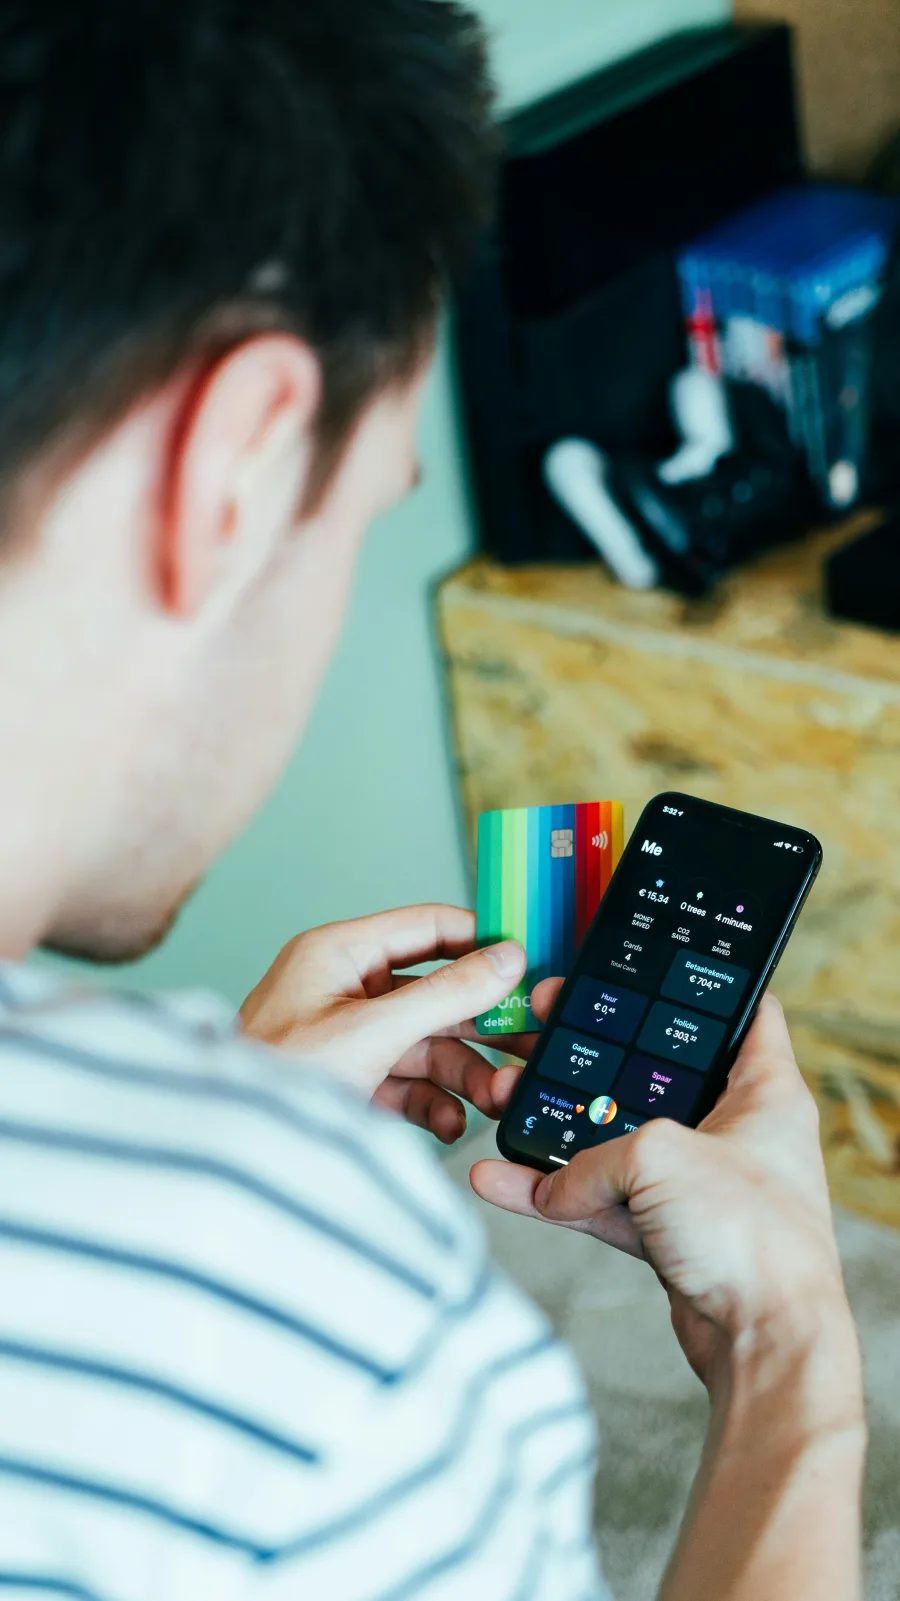
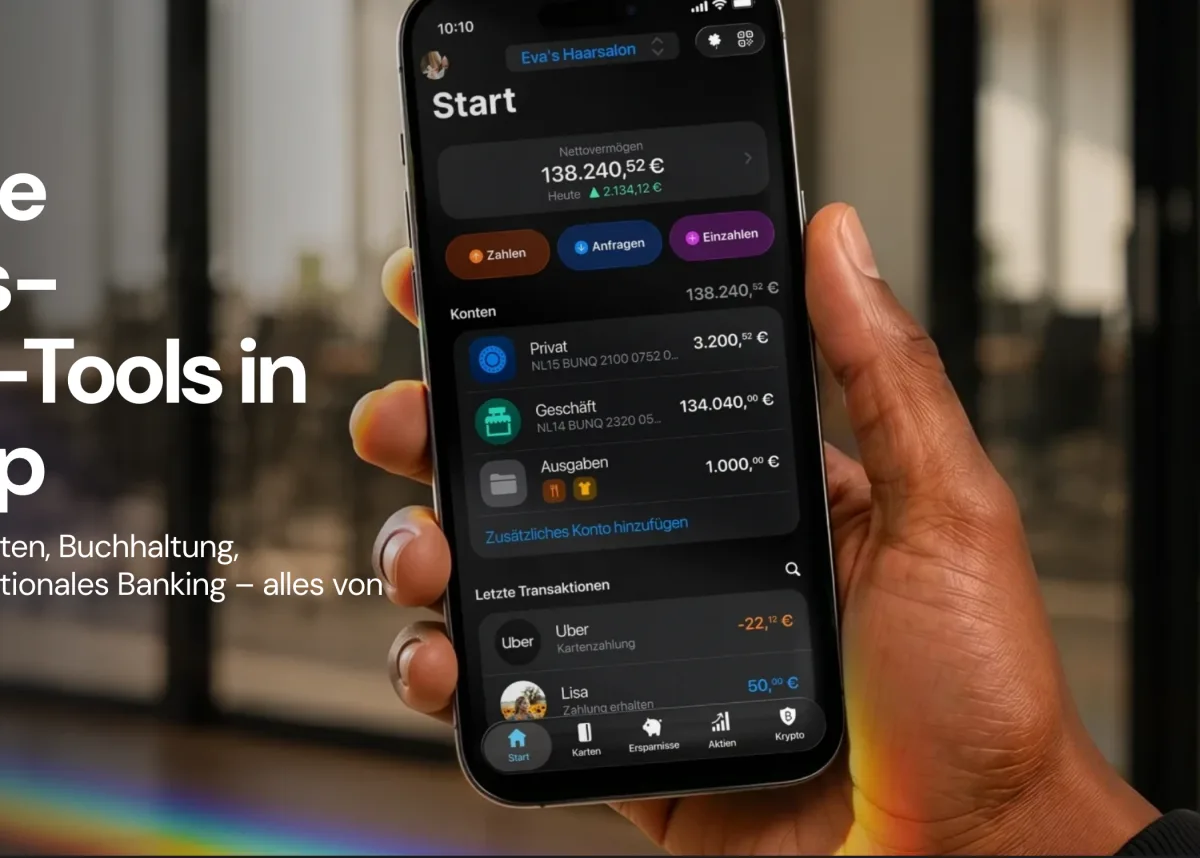
Je nach Plan legst du 3 (Free), 5 (Core) oder bis zu 25 Unterkonten (Pro/Elite) an — jedes mit eigener IBAN. Das klingt unspektakulär, ändert aber die Finanz-Hygiene komplett: ein Unterkonto für die Umsatzsteuer, eins für die Einkommensteuer-Rücklage, eins pro Großprojekt, eins für den Notgroschen. Eingehende Zahlungen teilt der Payment Sorter per Prozent- oder Betragsregel automatisch auf — die Steuerrücklage passiert dann nebenbei statt nie. Dazu kommen Virtualkarten, die du in Sekunden erstellst und einzelnen Zwecken zuweist (Tool-Abos, Werbebudget), plus Budgetierungs- und Spar-Tools in der App.
Nachhaltigkeit und Extras
bunq positioniert sich als grüne Bank: Baum-Pflanz-Programm, CO₂-Tracking und nachhaltige Ausrichtung der Investments. Wie stark das fürs eigene Gewissen zählt, ist Geschmackssache — messbar ist es Teil der Marke. Praktischer im Alltag: Multi-Währungs-Funktionen und die Möglichkeit, Guthaben zu verzinsen (Konditionen ändern sich regelmäßig — vor Kontoeröffnung aktuell prüfen).
Preise: vom Gratis-Konto bis Elite
Das kostenlose Konto gilt nur für Einzelunternehmer und bringt eine begrenzte Zahl an Unterkonten — genau die sind aber der Grund, warum man bunq nimmt. Die volle Unterkonten-Architektur steckt erst in den beiden oberen Tarifen. Wer Steuern, Rücklagen und laufende Kosten sauber trennen will, rechnet also mit einer Bezahlstufe.
Darüber hinaus staffeln sich Karten, Auslandseinsatz und Zinsen. Bargeld einzahlen geht nicht, Support läuft nur über App und Chat.
IBAN-Wahl: das alte NL-Problem ist gelöst
Lange war die niederländische IBAN bunqs größter Haken für deutsche Kunden — vereinzelt lehnten Anbieter Lastschriften auf Nicht-DE-IBANs ab. Das ist Geschichte: bunq vergibt deutschen Geschäftskunden inzwischen eine deutsche IBAN und bietet insgesamt IBANs aus fünf Ländern (DE, NL, FR, ES, IE) an. Auch Bareinzahlungen gehen mittlerweile — über Einzelhandelspartner (Barzahlen/viacash), die ersten 100 € im Monat kostenlos, danach 2,5 % Gebühr. Wer Funktionen wie automatische Steuerschätzung sucht, vergleicht trotzdem mit Kontist — den Marktüberblick gibt unser Geschäftskonto-Vergleich.
Für wen lohnt sich bunq?
bunq passt zu Selbstständigen, die ihre Finanzen aktiv strukturieren wollen und App-Banking bevorzugen: Die Unterkonten-Disziplin ist ein echter Produktivitäts-Gewinn, das Free-Konto macht das Ausprobieren für Einzelunternehmer risikolos. Wer dagegen häufig Bargeld bewegt, Telefon-Support braucht oder nur ein simples Konto ohne Architektur-Ambitionen sucht, ist woanders günstiger und einfacher bedient.
Was uns an bunq gefällt und was nicht
Vorteile
- Unterkonten mit eigener IBAN je Plan
- Dauerhaft kostenloses Free-Business-Konto zum Einstieg
- Virtualkarten in Sekunden erstellt
- Vollbank mit Einlagensicherung bis 100.000 €
- Nachhaltigkeits-Programm und grüne Ausrichtung
Nachteile
- Volle Unterkonten-Architektur erst in Pro/Elite
- Support nur per App und Chat
- Free-Konto nur für Einzelunternehmer
Preise & Pläne
Free Business
Kostenlos
dauerhaft kostenlos — für Einzelunternehmer
- Vollwertiges Geschäftskonto mit IBAN
- 3 Unterkonten
- Kostenpflichtige Extras nach Verbrauch
Core
7,99 €
pro Monat
- 5 Unterkonten mit eigener IBAN
- Mastercard Debit inklusive
- Budgetierungs- und Spar-Tools
Pro / Elite
13,99 € / 23,99 €
pro Monat
- Bis zu 25 Unterkonten mit eigener IBAN
- 3 physische + 25 virtuelle Karten
- 6 kostenlose Bargeldabhebungen/Monat
Preise ohne Gewähr – aktuelle Tarife auf der offiziellen Website prüfen.
Alternativen nach Anwendungsfall
- Kontist Wenn die Steuerrücklage automatisch zurückgelegt werden soll
- FYRST Wenn es eine echte Bank mit Bargeld-Option sein soll
- Finom Wenn eine deutsche IBAN ohne Kontoführungsgebühr reicht
- Vivid Money Wenn Cashback auf Kartenumsätze im Vordergrund steht
Häufige Fragen
Was kostet das bunq Geschäftskonto?
Vier Stufen, das kostenlose Konto nur für Einzelunternehmer. Die Grenze ist nicht der Preis, sondern die Zahl der Unterkonten: Die volle Architektur, wegen der man bunq nimmt, steckt erst in den beiden oberen Tarifen. Bargeld einzahlen geht nicht, Support läuft über App und Chat.
Bekomme ich bei bunq eine deutsche IBAN?
Ja — bunq vergibt deutschen Geschäftskunden inzwischen eine deutsche IBAN; insgesamt stehen IBANs aus fünf Ländern zur Wahl (DE, NL, FR, ES, IE). Das frühere NL-IBAN-Problem mit Lastschrift-Zicken deutscher Anbieter ist damit vom Tisch. Ob die DE-IBAN auch im Free-Plan verfügbar ist, am besten direkt bei der Kontoeröffnung prüfen.
Ist mein Geld bei bunq sicher?
Ja — bunq ist eine vollwertige Bank mit niederländischer Banklizenz, Guthaben sind über die niederländische Einlagensicherung bis 100.000 € pro Person geschützt.
Was bringen die bunq-Unterkonten für Selbstständige?
Das ist bunqs stärkstes Feature: je nach Plan 3, 5 oder bis zu 25 Unterkonten mit jeweils eigener IBAN. Damit lassen sich Steuerrücklagen, Umsatzsteuer, Notgroschen und Projekt-Budgets automatisch trennen — eingehende Zahlungen können per Regel direkt aufgeteilt werden. Kaum ein anderes Geschäftskonto in dieser Preisklasse kann das so granular.
bunq oder Kontist — was passt besser für Freelancer?
Kontist ist der deutsche Spezialist mit automatischer Steuerschätzung und -rücklage speziell für Solo-Selbstständige. bunq bietet mehr Konto-Flexibilität (Unterkonten mit eigener IBAN, Virtualkarten, Multi-Währung, wählbare DE-IBAN) und ein kostenloses Einstiegskonto. Faustregel: automatische deutsche Steuer-Integration = Kontist, maximale Konto-Architektur = bunq.
Fazit
bunq ist das flexibelste Geschäftskonto im Vergleich: Die Unterkonten-Architektur mit eigenen IBANs ist für disziplinierte Rücklagen-Trennung unschlagbar, die inzwischen wählbare deutsche IBAN räumt den früheren Haupt-Kritikpunkt ab, und das Free-Konto macht den Einstieg für Einzelunternehmer risikofrei. Die volle Stärke schaltet erst Pro/Elite frei — wer nur ein simples Konto sucht, zahlt für Architektur, die er nicht nutzt. Für automatische Steuer-Integration bleibt Kontist der Spezialist.