Vivid Money Review 2026: Geschäftskonto mit Cashback im Test
Fastlancer Team · Aktualisiert: 20. Okt. 2026
Kurz-Urteil
Ideal für
- Freelancer und Einzelunternehmer, die ein kostenloses Konto mit deutscher IBAN suchen
- Selbstständige mit hohen Kartenumsätzen, die Cashback mitnehmen wollen
- Gründer, die Unterkonten mit eigener IBAN für Rücklagen und Projekte brauchen
- App-first-Nutzer ohne Bedarf an Bargeld-Einzahlung oder Filiale
Nicht geeignet für
- Wer Bargeld einzahlen will
- Selbstständige, die auf volle Einlagensicherung angewiesen sind
- Wer einen Dispo braucht
- Einstieg
- Kostenloser Tarif · bezahlt ab 6,90 € / Monat
- Kostenlos testen?
- Ja — Standard-Plan dauerhaft kostenlos; Bezahlpläne 2 Monate gratis testen
- Stärke
- Kostenloses Geschäftskonto mit deutscher IBAN, Cashback auf Kartenumsätze, Guthabenzinsen und eingebautem Rechnungstool — die App-Bank für Selbstständige, die ihr Konto arbeiten lassen wollen
Was ist Vivid?
Vivid Money ist ein Fintech mit eigener E-Geld-Lizenz (CSSF, Luxemburg), das sein Geschäftskonto klar über den Preis und die Extras positioniert: dauerhaft kostenloser Einstiegsplan, Cashback auf Kartenumsätze, Guthabenzinsen und ein eingebautes Rechnungstool. Zugelassen sind praktisch alle Rechtsformen — vom Freiberufler über GbR und UG bis zur GmbH in Gründung; für Freelancer gibt es eine eigene Planlinie — preisgleich mit der Firmenlinie, aber mit höheren Zinsen, mehr Bargeld-Freibetrag und unbegrenzten Beleg-Uploads.
Damit zielt Vivid auf die Lücke zwischen den Gratis-Fintechs und den Steuer-Spezialisten: mehr Extras als ein reines Kostenlos-Konto, weniger Steuer-Automatik als Kontist.
Cashback und Zinsen: das Konto als Renditeprodukt
Das Verkaufsargument Nummer eins ist die Verzinsung des Geschäftsguthabens — 4 % p.a. als Promo für die ersten 4 Monate, danach je nach Plan 0,5 % (Standard), 2,5 % (Prime), 2,6 % (Pro) und 2,7 % (Pro+) bis 30.000 € Guthaben (USD/GBP-Guthaben in Prime und Pro etwas niedriger). Im Standard-Plan gilt die Promo nur bis 5.000 € Guthaben. Dazu kommt Cashback auf Business-Kartenumsätze: 0,1 % Basis im Gratis-Plan, in den Bezahlplänen mehr, mit bis zu 6 % Kategorien-Cashback im Pro-Plan. Die ehrliche Rechnung: Wer monatlich vierstellig per Firmenkarte zahlt (Ads, SaaS, Reisen), refinanziert die Plangebühr problemlos (Kategorien-Cashback ist auf 150 € pro Monat gedeckelt) — wer kaum Kartenumsatz hat, fährt mit dem kostenlosen Free-Start-Plan besser.
Vivid Gutschein, Aktionscode, Rabatte: Was es wirklich gibt
Einen klassischen Vivid-Gutscheincode, den man beim Abschluss einträgt, gibt es nicht. Wer danach sucht, sucht das falsche Ding — und landet schnell bei Coupon-Seiten, die abgelaufene oder erfundene Codes listen. Vivids Vergünstigungen funktionieren anders, und zwar auf drei Wegen:
| Was Leute suchen | Was es tatsächlich ist | Wo es passiert |
|---|---|---|
 „Vivid Rabatt”, „Cashback” | Cashback auf Kartenumsätze — 0,1 % im Gratis-Plan, bis zu 6 % in Kategorien im Pro-Plan | Automatisch beim Bezahlen, Gutschrift in der App |
| „Vivid Angebote”, „Rabattverkauf”, „Sale” | Partner-Deals in wechselnden Kategorien (u. a. Amazon) | Im Cashback-Bereich der App, zeitlich begrenzt |
| „Willkommensgutschein”, „Aktionscode” | Anmelde-Aktionen — zeitlich befristete Boni, teils an eine geworbene Empfehlung gekoppelt | Über die App-Registrierung, nicht über einen Code im Checkout |
Warum das wichtig ist: Der Unterschied zwischen Cashback und Gutschein ist nicht kosmetisch. Ein Gutschein senkt einmalig den Preis; Cashback zahlt laufend auf Umsatz zurück — und ist damit bei einem Geschäftskonto die relevantere Größe. Bei hohem Kartenumsatz übertrifft das Kategorien-Cashback jeden Anmeldebonus deutlich.
Zur Aktualität: Anmelde-Boni und Partner-Aktionen wechseln bei Vivid häufig und gelten oft nur für bestimmte Länder oder Zeiträume. Wir nennen hier bewusst keine konkreten Beträge oder Codes — was heute stimmt, ist in zwei Wochen überholt. Verlässlich ist nur die Anzeige in der App beziehungsweise auf der Vivid-Seite selbst zum Zeitpunkt der Anmeldung.
Unterkonten, Rechnungen, Buchhaltung
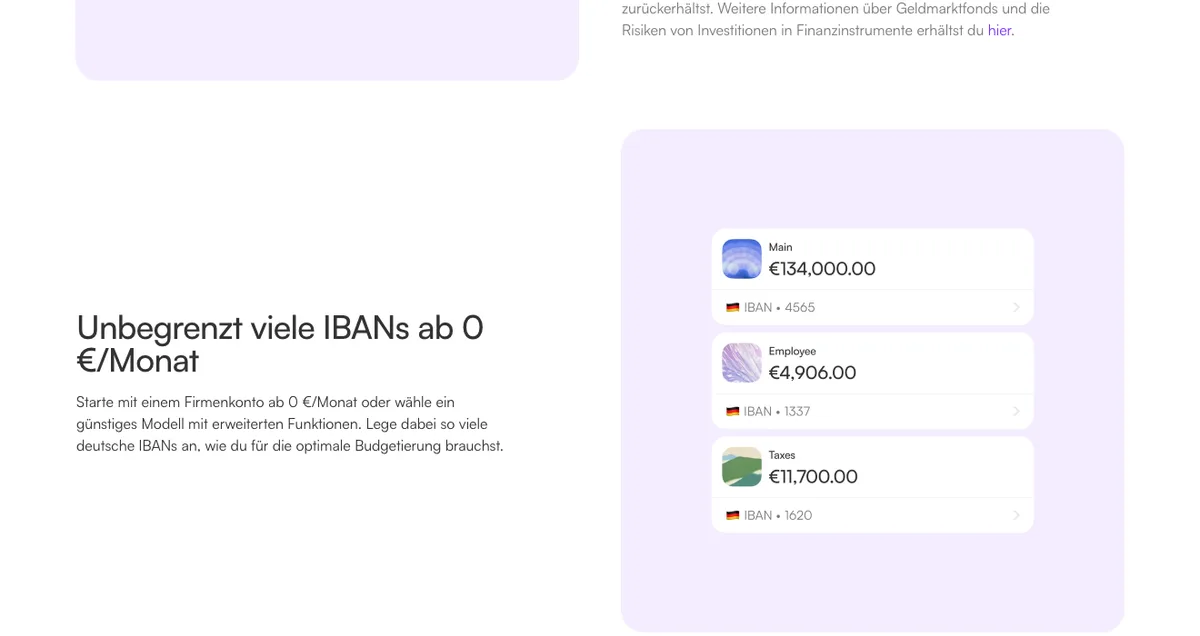
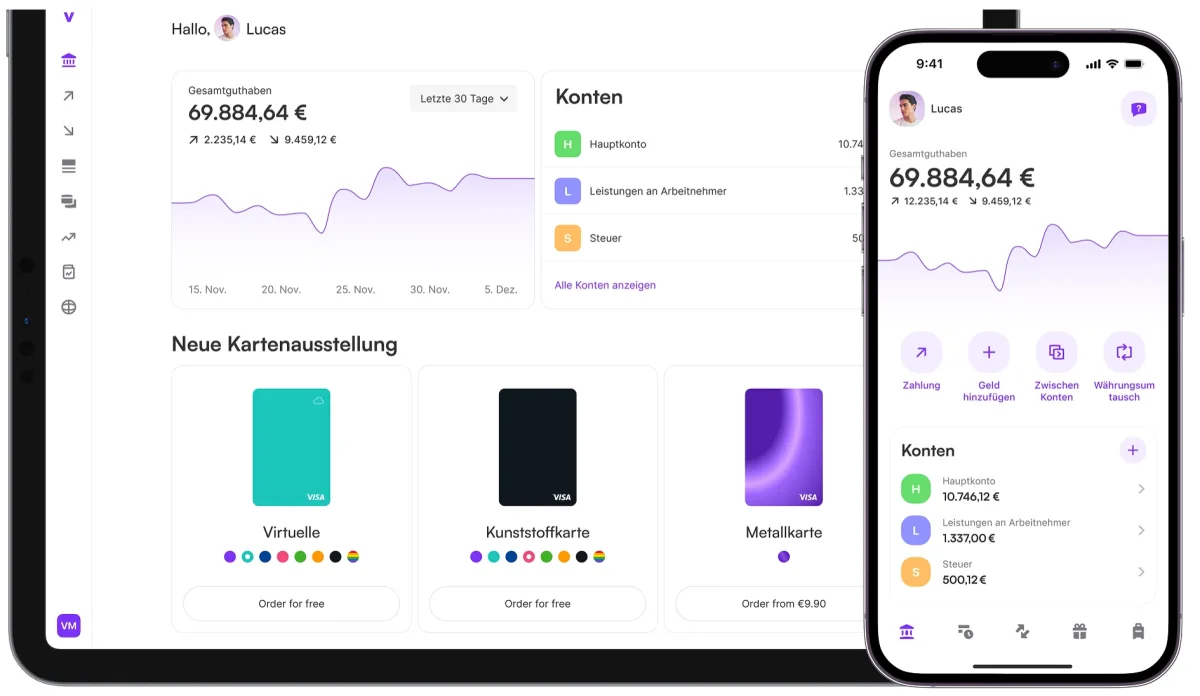
Unterkonten mit jeweils eigener deutscher IBAN organisieren Steuerrücklage, Fixkosten und Projekte — ab Prime kommen Fremdwährungskonten in mehr als 20 Währungen für internationale Kunden dazu (Standard: nur EUR). Ein Rechnungstool ist in allen Plänen kostenlos enthalten; Belege lassen sich in jedem Plan unbegrenzt hochladen und per DATEV- oder Lexware-Office-Export an die Buchhaltung übergeben — auch im kostenlosen Standard-Plan. Eine automatische Steuerrücklagen-Berechnung wie bei Kontist gibt es nicht.
Der Haken: E-Geld statt Bank
Vivid ist seit 2024 kein Solaris-Partner mehr, sondern verwahrt Gelder als E-Geld-Institut selbst — getrennt vom Firmenvermögen (Safeguarding), wobei nur der bei der Partnerbank Natixis verwahrte Teil über die französische Einlagensicherung bis 100.000 € abgesichert ist — Geldmarktfonds-Anteile nicht. Dazu kommen die typischen Fintech-Einschränkungen: keine Bareinzahlung, kein Dispo, Support nur digital (24-h-Chat). Auf Trustpilot steht Vivid mit 4,7 von 5 bei fast 30.000 Bewertungen gut da, die häufigste ernste Beschwerde sind aber kurzfristige Kontosperrungen mit zäher Klärung — bei einem Geschäftskonto ein reales Betriebsrisiko, das man mit einem Zweitkonto absichern sollte.
Für wen lohnt sich Vivid?
Vivid passt für digital arbeitende Selbstständige, die ein kostenloses oder günstiges Konto mit deutscher IBAN suchen und ihre Ausgaben ohnehin per Karte laufen lassen — dann stapeln sich Cashback und Zinsen zu einem echten Preisvorteil. Wer automatische Steuerrücklagen, Bargeld oder das Sicherheitsgefühl einer Vollbank braucht, schaut besser auf Kontist oder eine klassische Bank — den ganzen Markt vergleichen wir in der Geschäftskonto-Übersicht.
Was uns an Vivid gefällt und was nicht
Vorteile
- Dauerhaft kostenloser Plan mit deutscher IBAN
- Cashback bis zu 6 % im Pro-Plan
- Guthabenzinsen bis 2,7 % je nach Plan
- Rechnungstool in allen Plänen kostenlos
- Unterkonten mit eigener deutscher IBAN
Nachteile
- E-Geld-Institut, nur teilweise Einlagensicherung
- Trustpilot-Beschwerden über Kontosperrungen, schwacher Support
- Keine Bareinzahlung, kein Dispo
Preise & Pläne
Standard
Kostenlos
dauerhaft kostenlos (Freelancer-Planlinie)
- Deutsche IBAN, kostenlose SEPA-Überweisungen
- 0,1 % Basis-Cashback
- Rechnungstool inklusive
Prime
6,90 €
pro Monat bei jährlicher Zahlung (8,90 € monatlich) — 2 Monate gratis testen
- Mehr Cashback (bis 4 % in Kategorien)
- Fremdwährungskonten in 20+ Währungen (Standard: nur EUR)
- Höhere Guthabenzinsen
Pro
18,90 €
pro Monat bei jährlicher Zahlung (24,90 € monatlich) — 2 Monate gratis testen
- Bis zu 6 % Cashback (Pro)
- 2,6 % Guthabenzins nach der Promo-Phase (bis 30.000 €)
- Höhere Freikontingente: 1.500 € Bargeld, 10 SWIFT-Ausgänge, 30.000 € Umtausch
Pro+
41 €
pro Monat bei jährlicher Zahlung (50 € monatlich) — 2 Monate gratis testen
- Bis zu 8 % Cashback in Kategorien, 0,75 % garantiert
- 15 ausgehende SWIFT-Überweisungen pro Monat frei
- Für hauptberufliche, umsatzstarke Freelancer
Preise ohne Gewähr – aktuelle Tarife auf der offiziellen Website prüfen.
Preisentwicklung
Geprüft am 20.10.2026 · 3 Tarife seit 20.10.2026 unverändert
Alternativen nach Anwendungsfall
Häufige Fragen
Gibt es einen Vivid-Gutschein oder Aktionscode?
Einen klassischen Gutscheincode zum Eintragen gibt es bei Vivid nicht. Wer danach sucht, landet meist bei Coupon-Seiten mit abgelaufenen oder erfundenen Codes. Vivids Vergünstigungen laufen über drei andere Wege: Cashback auf Kartenumsätze (0,1 % im Gratis-Plan, bis zu 6 % in Kategorien im Pro-Plan, automatisch beim Bezahlen), Partner-Deals in wechselnden Kategorien im Cashback-Bereich der App, und zeitlich befristete Anmelde-Aktionen, die teils an eine Empfehlung gekoppelt sind. Konkrete Beträge nennen wir bewusst nicht — die Aktionen wechseln häufig und gelten oft nur für bestimmte Länder oder Zeiträume. Maßgeblich ist, was zum Zeitpunkt deiner Anmeldung in der App steht.
Vivid Cashback oder Rabatt — was lohnt sich mehr?
Für ein Geschäftskonto ist Cashback die relevantere Größe, und zwar deutlich. Ein Gutschein senkt einmalig den Preis; Cashback zahlt laufend auf jeden Kartenumsatz zurück. Wer monatlich vierstellig per Firmenkarte zahlt — Ads, SaaS-Abos, Reisen — holt über das Kategorien-Cashback im Pro-Plan mehr heraus, als jeder Anmeldebonus je bringen würde, und refinanziert damit auch die Plangebühr. Umgekehrt gilt: Wer kaum Kartenumsatz hat, fährt mit dem kostenlosen Free-Plan besser als mit einem Bezahlplan, dessen Cashback-Vorteil er nie ausschöpft.
Was kostet das Vivid-Geschäftskonto?
Drei Pläne für Selbstständige, der Einstieg dauerhaft kostenlos; Jahreszahlung ist günstiger als monatlich. Die Bezahlstufen unterscheiden sich vor allem bei Cashback, Unterkonten mit eigener IBAN und Auslandseinsatz. Wichtig unabhängig vom Preis: Vivid ist ein E-Geld-Institut, nicht Bank — die Einlagensicherung ist eine andere als bei einem Bankkonto.
Wie funktioniert das Cashback bei Vivid?
Vivid zahlt Cashback auf Business-Kartenumsätze, gestaffelt nach Plan: im kostenlosen Plan 0,1 % Basis, in den Bezahlplänen mehr — die beworbenen „bis zu 6 %” gelten für Kategorien-Cashback im Pro-Plan, nicht für jeden Umsatz. Wer viel per Firmenkarte zahlt (Ads, Software, Reisen), kann damit die Plangebühr hereinholen; bei wenig Kartenumsatz bleibt der Effekt klein.
Ist mein Geld bei Vivid sicher?
Anders als bei einer klassischen Bank: Vivid Money S.A. ist ein E-Geld-Institut mit luxemburgischer CSSF-Lizenz — das Guthaben liegt getrennt vom Firmenvermögen auf Kundengeldkonten bei Partnerbanken und in Geldmarktfonds. Laut Vivid ist der bei der französischen Natixis verwahrte Teil über die französische Einlagensicherung FGDR bis 100.000 € je Kund:in abgesichert, die Fondsanteile sind es nicht. Das ist reguliert und bei Fintechs üblich, aber ein anderes Schutzniveau als bei einer Vollbank — wer große Rücklagen parkt, sollte das wissen.
Hat Vivid eine deutsche IBAN?
Ja — alle Pläne kommen mit deutscher IBAN, auch Unterkonten bekommen jeweils eine eigene DE-IBAN. Das frühere Problem mancher Fintechs mit ausländischen IBANs (Lastschrift-Ablehnungen) besteht bei Vivid nicht. Zusätzlich gibt es Konten in USD und GBP für internationale Kunden.
Vivid oder Kontist/bunq — was passt besser?
Vivid gewinnt bei Kosten und Extras: kostenloser Plan, Cashback, Zinsen, Rechnungstool. Kontist punktet mit automatischer Steuerrücklage, bunq mit gestaffelten Unterkonten und Nachhaltigkeits-Features. Faustregel: maximale Kosten-Effizienz und Cashback = Vivid; automatische Steuer-Organisation = Kontist.
Fazit
Vivid ist das Rechenexempel unter den Geschäftskonten: Wer den kostenlosen Plan nutzt oder mit Kartenumsätzen das Cashback aktiviert, bekommt viel Konto für wenig Geld — deutsche IBAN, Unterkonten, Zinsen und Rechnungstool inklusive. Der Preis dafür ist das Fintech-Setup: E-Geld-Lizenz mit nur teilweiser Einlagensicherung, kein Bargeld, Support nur digital — und die Kontosperrungs-Beschwerden auf Trustpilot sollte man kennen. Als kostengünstiges Konto für digital arbeitende Selbstständige stark; als einziges Konto für hohe Rücklagen wäre uns eine Vollbank lieber.