Tide Review 2026: Britisches Geschäftskonto — Tarife, Gebühren und für wen es überhaupt geht
Fastlancer Team · Aktualisiert: 2. Sept. 2026
Kurz-Urteil
Ideal für
- Selbstständige mit britischer Wohnadresse
- Geschäftsführer einer bei UK Companies House registrierten Limited
- Wer wenige Überweisungen im Monat macht — dann bleibt der Gratis-Tarif wirklich gratis
- Nicht geeignet für deutsche Selbstständige ohne UK-Bezug: keine DE-IBAN, kein Euro-Konto
Nicht geeignet für
- Selbstständige ohne britische Adresse oder UK-Limited
- Wer eine deutsche IBAN oder ein Euro-Konto braucht
- Wer mehr als eine Handvoll Überweisungen im Monat macht
- Einstieg
- Kostenloser Tarif · bezahlt ab 12,49 € / Monat
- Kostenlos testen?
- Nicht nötig — der Gratis-Tarif hat keine Monatsgebühr
- Stärke
- Britisches Geschäftskonto, das sich in Minuten aus der App eröffnen lässt — ohne harte Bonitätsprüfung und ohne Monatsgebühr im Einstieg.
Zuerst die Frage, die alles entscheidet
Tide ist ein britisches Geschäftskonto, und das ist keine Nebensache, sondern die Bedingung. Der Anbieter verlangt eine britische Wohnadresse und Telefonnummer. Wer nicht in Großbritannien lebt, kann sich nur bewerben, wenn er Geschäftsführer einer bei UK Companies House registrierten Gesellschaft ist; auch dann behält sich Tide zusätzliche Prüfungen vor.
Es gibt keine deutsche IBAN und kein Euro-Geschäftskonto. Für ein deutsches Einzelunternehmen ohne britischen Bezug ist Tide damit keine Option — und wer im Geschäftskonto-Vergleich nach einem Konto für die eigene Selbstständigkeit sucht, findet dort die passenden Anbieter mit DE-IBAN. Wer dagegen eine UK-Limited führt, für den lohnt der Rest dieses Textes.
Was Tide ist
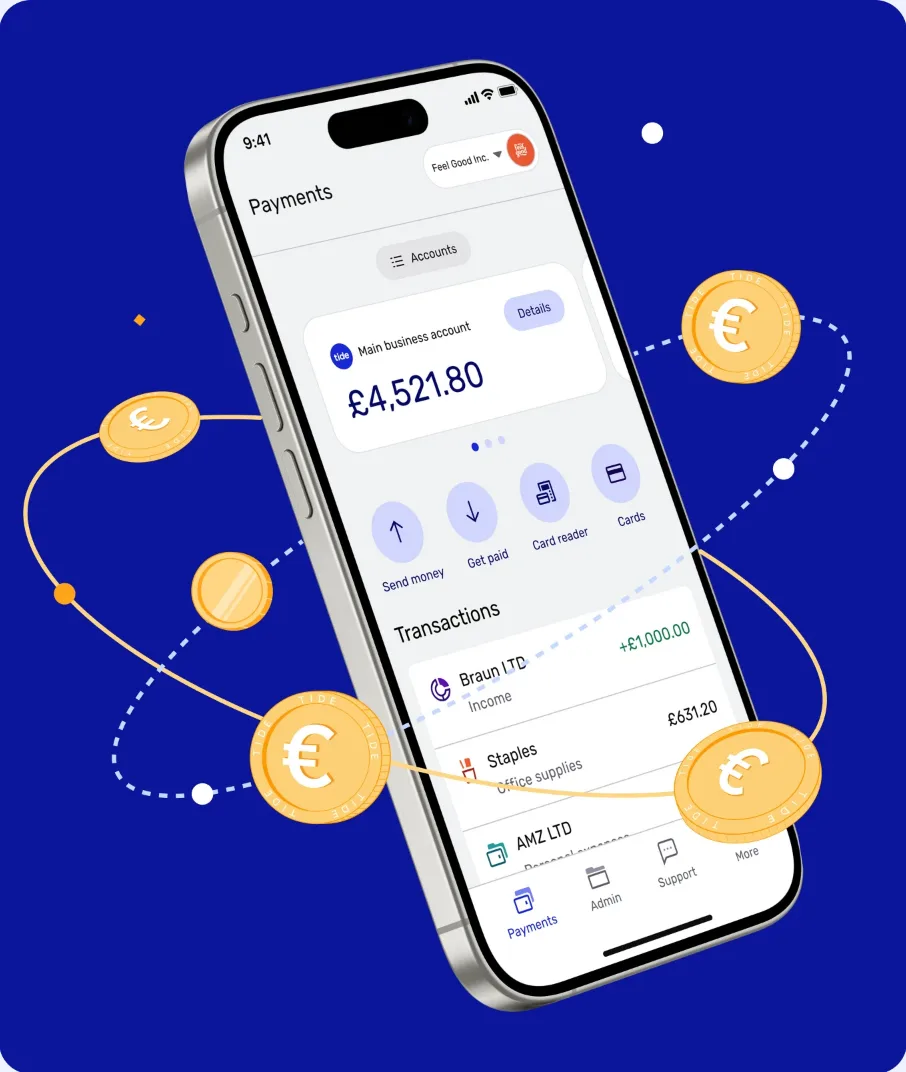
Ein Geschäftskonto, das man aus der App eröffnet statt in einer Filiale: kein Termin, keine harte Bonitätsprüfung, Minuten statt Tage. Es richtet sich an Einzelunternehmer und Limiteds, nach eigener Angabe nutzen es über zwei Millionen. Der Einstiegstarif kostet keine Monatsgebühr — das ist der Grund, aus dem die meisten kommen.
Was über das Konto hinausgeht, unterscheidet Tide von einem reinen Girokonto: Rechnungsstellung, Werkzeuge für Making Tax Digital, Spartöpfe samt eigenem Steuer-Sparkonto, Kartenlesegeräte und Buchhaltungs-Anbindungen. Gebaut ist es als Finanzschicht für ein kleines Unternehmen, nicht bloß als Ort für Geld.
Tide-Tarife und Preise 2026
Wer die Free-Spalte von oben nach unten liest, stößt auf die eine Zahl, die alles trägt. Fünf Überweisungen im Monat sind die eigentliche Grenze des Gratis-Tarifs — keine Gebühr, sondern eine Decke. Vier Lieferanten und die Steuerberatung, und sie ist erreicht. Alles andere bleibt nutzbar: Karte, Lastschriften, Bargeldabhebung, Bar- und Scheckeinzahlung bei Post Office oder PayPoint, die Steuer-Werkzeuge und ein Sparkonto mit 2 % AER.
Eine Merkwürdigkeit gehört dazu: Die Rechnungsstellung bleibt bis einschließlich Pro bei drei Rechnungen im Monat. Man zahlt 27,49 £ und bekommt dieselben drei wie jemand, der nichts zahlt. Erst Max hebt die Grenze auf. Wer an der Rechnungszahl scheitert, löst das billiger mit einem eigenen Rechnungswerkzeug als mit dem Sprung auf 69,99 £.
Wann sich ein bezahlter Tarif trägt
Zwei ehrliche Rechnungen, denn die auffälligste Zahl in der Tabelle ist nicht die entscheidende.
Die Fremdwährungsgebühr ist das stärkste Argument. Free nimmt 2,75 % auf Kartenzahlungen im Ausland, jeder bezahlte Tarif nimmt nichts. Bei 455 £ Auslandsausgaben im Monat — zwei Software-Abos und ein Flug — hat sich Smart mit 12,49 £ bereits getragen.
Der Sparzins ist das schwächste, obwohl er in der Tabelle am deutlichsten springt. Pro zahlt 3 % AER statt 2 %, also einen Punkt mehr. Pro kostet 329,88 £ im Jahr; allein über den Zins müssten rund 33.000 £ dauerhaft auf dem Sparkonto liegen, bevor sich der Tarif rechnet. Bei Max sind es gegenüber Free rund 67.000 £. Den Tarif kauft man für Überweisungen und Fremdwährung, den besseren Zins nimmt man mit.
Der Teil, den die meisten Vergleiche auslassen
Tide schreibt es selbst in die Fußzeile, und man sollte es lesen: „Tide is not a bank.” Es ist ein E-Geld-Institut mit FCA-Zulassung unter der Referenz 900843. Das ist für sich genommen keine Warnung — so arbeiten die meisten modernen Geschäftskonten —, aber es verschiebt die Frage, woher die Einlagensicherung kommt.
- 04-06-05 — das Konto stellt ClearBank, Einlagen sind über die britische FSCS bis 120.000 £ abgesichert
- 23-69-72 — das Konto ist ein E-Geld-Konto von PrePay Technologies und fällt nicht unter die FSCS; das Geld ist treuhänderisch getrennt verwahrt, was bei einer Insolvenz von PrePay schützt, aber keine Einlagensicherung ist
Neue Konten laufen über ClearBank, wer heute eröffnet, landet also in der ersten Gruppe. Wichtig wird der Unterschied bei größeren Guthaben — und doppelt, wenn man weitere Produkte bei ClearBank hält: Die 120.000 £ gelten zusammengerechnet über alles, was dort liegt, nicht je Konto.
Worüber sich Kunden tatsächlich beschweren
Das öffentliche Bild ist gut: 4,4 von 5 Punkten aus knapp 38.000 Trustpilot-Bewertungen, gelobt werden vor allem das schnelle Eröffnen und der hilfsbereite Support. Auf 99 % der negativen Bewertungen antwortet das Unternehmen, meist binnen eines Tages.
Die wiederkehrende Kritik sollte man trotzdem kennen, bevor man sein Hauptkonto umzieht. Eingefrorene Konten während Compliance-Prüfungen tauchen immer wieder auf — Guthaben vorübergehend nicht verfügbar, während geprüft wird, was mitten in einer Gehaltsrunde keine Kleinigkeit ist. Dazu: zähe Reaktionen bei dringenden Fällen, abgelehnte Anträge ohne nachvollziehbare Begründung und viel Vertriebskontakt zu Zusatzprodukten nach der Eröffnung. Nichts davon ist Tide-spezifisch unter den App-Anbietern, aber es ist das Risiko, das man mit ihnen eingeht.
Was uns an Tide gefällt und was nicht
Vorteile
- Gratis-Tarif ohne Monatsgebühr und Bonitätsprüfung
- Bezahlte Tarife streichen Fremdwährungsgebühr komplett
- Sparzins steigt mit dem Tarif
- Trustpilot-Wertung 4,4 aus 38.000 Bewertungen
Nachteile
- Nur mit UK-Adresse oder UK-Limited
- Keine deutsche IBAN, kein Euro-Konto
- Einlagenschutz hängt von Bankleitzahl ab
Preise & Pläne
Free
Kostenlos
keine Monatsgebühr
- 5 Überweisungen im Monat
- 2,75 % Fremdwährungsgebühr bei Kartenzahlung im Ausland
- 3 Rechnungen im Monat, Making-Tax-Digital-Werkzeuge
Smart
12,49 £
im Monat
- 30 Überweisungen im Monat, 0 % Fremdwährungsgebühr
- 1 zusätzliches Geschäftskonto, 1 Team-Karte
- Xero-Anbindung und Geschäfts-Telefonnummer
Pro
27,49 £
im Monat
- Unbegrenzte Überweisungen, 0 % Fremdwährungsgebühr
- 2 Zusatzkonten, 2 Team-Karten, 2 CHAPS-Zahlungen
- Tide Accounting enthalten
Max
69,99 £
im Monat
- 0,5 % Cashback und unbegrenzte Rechnungsstellung
- 3 Zusatzkonten, 3 Team-Karten, 5 CHAPS-Zahlungen
- Lohnbuchhaltung und Bonitäts-Auswertung
Preise ohne Gewähr – aktuelle Tarife auf der offiziellen Website prüfen.
Preisentwicklung
Geprüft am 16.10.2026 · 3 Tarife seit 14.09.2026 unverändert
Alternativen nach Anwendungsfall
Häufige Fragen
Können deutsche Selbstständige ein Tide-Konto eröffnen?
Im Regelfall nein. Tide verlangt eine britische Wohnadresse und Telefonnummer. Wer nicht in Großbritannien lebt, kann sich nur bewerben, wenn er Geschäftsführer einer bei UK Companies House registrierten Gesellschaft ist — und auch dann können zusätzliche Prüfungen folgen. Es gibt keine deutsche IBAN und kein Euro-Geschäftskonto. Für ein deutsches Einzelunternehmen ohne UK-Bezug ist Tide damit keine Option; passende Anbieter stehen im Geschäftskonto-Vergleich.
Was kostet ein Tide-Geschäftskonto?
Vier Stufen, der Einstieg kostenlos — allerdings nur mit einer Handvoll Überweisungen im Monat. Die Bezahlstufen unterscheiden sich vor allem bei Auslandseinsatz, Sparzins und Überweisungskontingent. Voraussetzung für alles: eine britische Adresse oder eine im Vereinigten Königreich registrierte Gesellschaft.
Ist Tide eine Bank, und ist mein Geld geschützt?
Tide schreibt es selbst ins Kleingedruckte: „Tide is not a bank.” Es ist ein von der britischen FCA zugelassenes E-Geld-Institut (Referenz 900843). Die Konten selbst stellt ClearBank bereit; Einlagen dort sind über das britische Einlagensicherungssystem FSCS bis 120.000 £ geschützt. Der Haken: Ein Teil der Mitglieder hat stattdessen E-Geld-Konten von PrePay Technologies, die nicht unter die FSCS fallen — dort greift nur die treuhänderische Trennung. Die Bankleitzahl verrät es: 04-06-05 ist ClearBank mit FSCS, 23-69-72 ist PrePay ohne.
Ist der Gratis-Tarif wirklich kostenlos?
Ja, eine Monatsgebühr fällt nicht an. Die Grenze ist eine andere: fünf Überweisungen im Monat, und bei Kartenzahlungen im Ausland 2,75 % Fremdwährungsgebühr. Wer eine Handvoll Rechnungen im Monat bezahlt und in Pfund unterwegs ist, fährt tatsächlich kostenlos. Wer sechs Lieferanten bezahlt oder regelmäßig in fremder Währung zahlt, für den ist Free schlicht nicht mehr der günstigste Tarif.
Wann lohnt sich ein bezahlter Tarif?
An zwei Stellen. Erstens bei Überweisungen: Sobald das monatliche Kontingent des Gratis-Tarifs nicht mehr reicht, ist eine Bezahlstufe günstiger als die Einzelgebühren. Zweitens bei Auslandszahlungen — dort entfällt der Fremdwährungsaufschlag. Wer ein größeres Guthaben hält, bekommt zusätzlich einen höheren Sparzins.
Fazit
Für britische Selbstständige ist Tide ein gutes erstes Geschäftskonto: keine Monatsgebühr, keine harte Bonitätsprüfung, Eröffnung am selben Tag, und eine Trustpilot-Wertung von 4,4 aus knapp 38.000 Bewertungen. Für deutsche Leser endet die Prüfung allerdings meist schon an der ersten Hürde — ohne britische Adresse oder UK-Limited lässt sich das Konto nicht eröffnen, eine deutsche IBAN gibt es nicht. Wer die Voraussetzungen erfüllt, sollte zwei Dinge wissen: Die eigentliche Grenze des Gratis-Tarifs sind fünf Überweisungen im Monat, nicht der Preis. Und Tide ist keine Bank — das Geld liegt bei ClearBank und ist bis 120.000 £ abgesichert, außer die Bankleitzahl lautet 23-69-72.