ottonova Erfahrungen 2026: Digitale private Krankenversicherung für Selbstständige
Fastlancer Team · Aktualisiert: 17. Nov. 2026
Kurz-Urteil
Private Krankenversicherung ohne Papierkram, per App
- Selbstständige, die jung und gesund starten und in der gesetzlichen Kasse einen hohen Beitrag zahlen würden
- Wer Arztrechnungen per Foto einreichen und Termine über einen Concierge buchen will, statt Formulare zu schicken
- Wer viel unterwegs ist und europaweit sowie zeitweise weltweit versichert sein will
- Wer Kinder hat oder plant, die in der gesetzlichen Kasse beitragsfrei mitversichert wären
- Wer mit unsicherem Einkommen startet und steigende Beiträge im Alter nicht einplanen kann
Was ottonova für Selbstständige erledigt
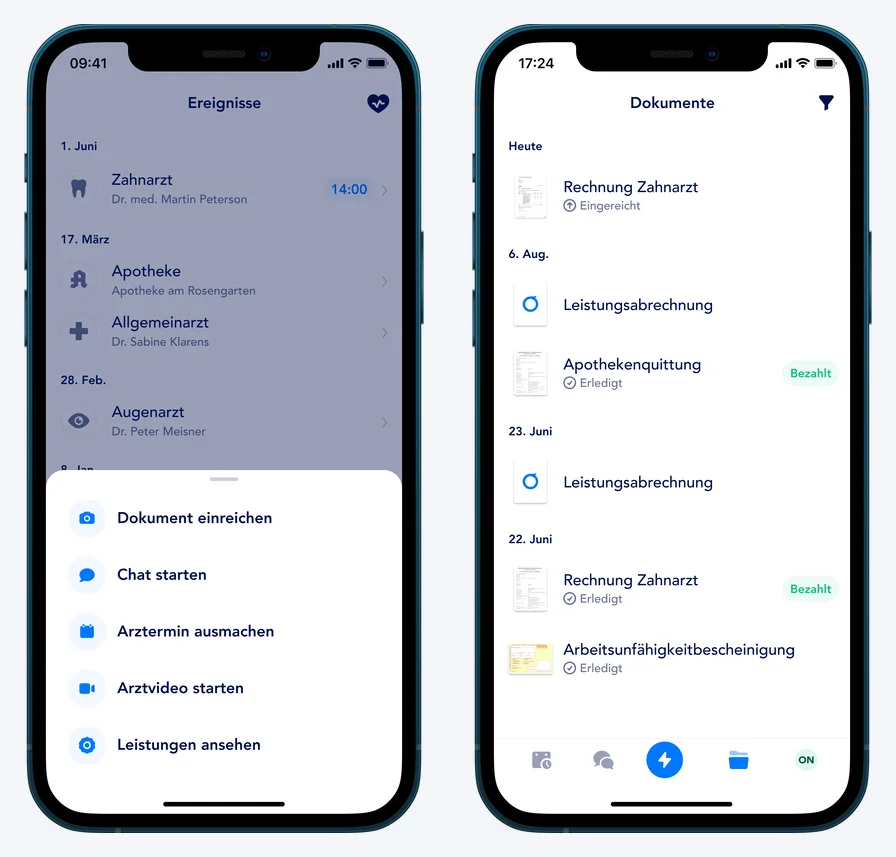
Als Selbstständiger zahlst du deine Krankenversicherung komplett selbst, und in der privaten Versicherung kommt Verwaltungsarbeit dazu: Arztrechnungen bezahlen, einreichen, auf die Erstattung warten. ottonova ist eine private Krankenversicherung aus München, die genau diesen Teil in eine App verlegt. Rechnungen fotografierst du ab, Fragen zu Leistungen klärst du im Chat, und ein Concierge-Team vereinbart auf Wunsch Arzttermine.
Dahinter steckt eine vollwertige, von der BaFin zugelassene Krankenversicherung mit klassischen Bausteinen: Krankentagegeld für den Verdienstausfall, Selbstbehalt zum Senken des Beitrags und eine Beitragsentlastung für das Alter. Der Schutz gilt europaweit ohne zeitliche Grenze und weltweit für bis zu sechs Monate am Stück.
So läuft eine Arztrechnung bei ottonova ab
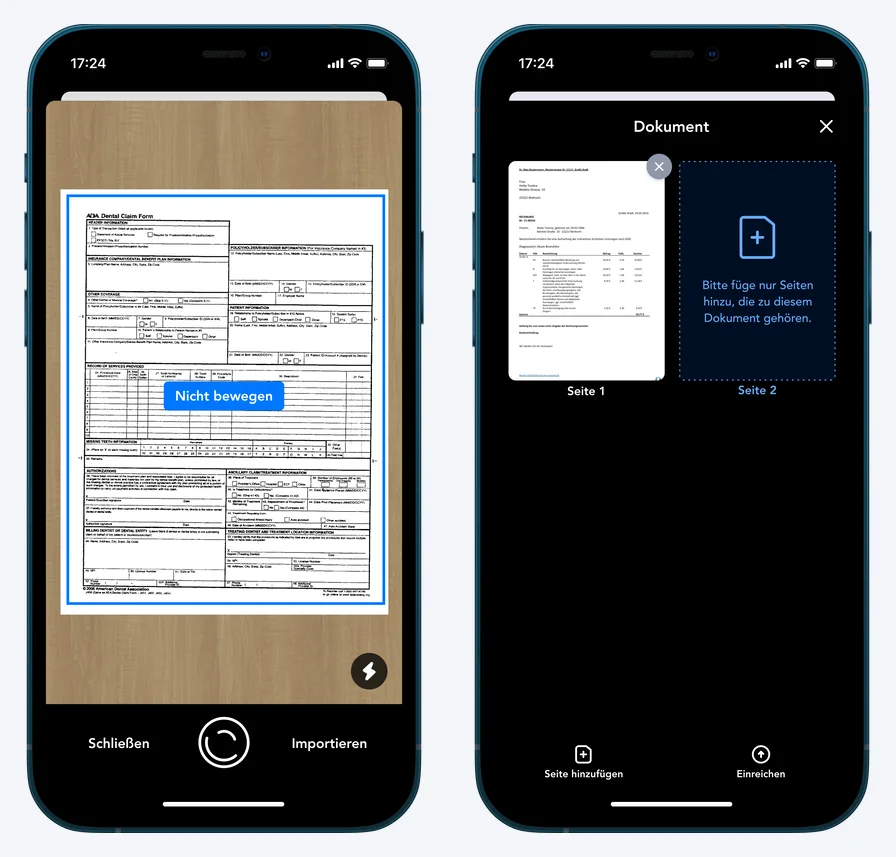
In der privaten Krankenversicherung gilt das Kostenerstattungsprinzip: Die Praxis schickt dir die Rechnung, du bezahlst sie und holst dir das Geld von der Versicherung zurück. Bei ottonova fotografierst du die Rechnung mit der App-Kamera, ergänzt bei Bedarf weitere Seiten und reichst sie ein. Den Bearbeitungsstand siehst du danach in der Dokumentenliste. Laut ottonova ist das Geld meist auf dem Konto, bevor die Zahlungsfrist der Praxis abläuft.
Eine Einschränkung gehört dazu: Deutet eine Rechnung auf eine Erkrankung hin, die schon vor Vertragsbeginn bestand, prüft ottonova nach und fordert unter Umständen Befunde oder die Patientenakte an. Fehlten bei Abschluss relevante Angaben, kann ein Risikozuschlag rückwirkend dazukommen. Die Gesundheitsfragen beim Antrag gehören deshalb vollständig und ehrlich beantwortet. Die Daten liegen laut ottonova in einem Rechenzentrum in Deutschland.
ottonova Preise: Selbstbehalt, Rückerstattung und Krankentagegeld
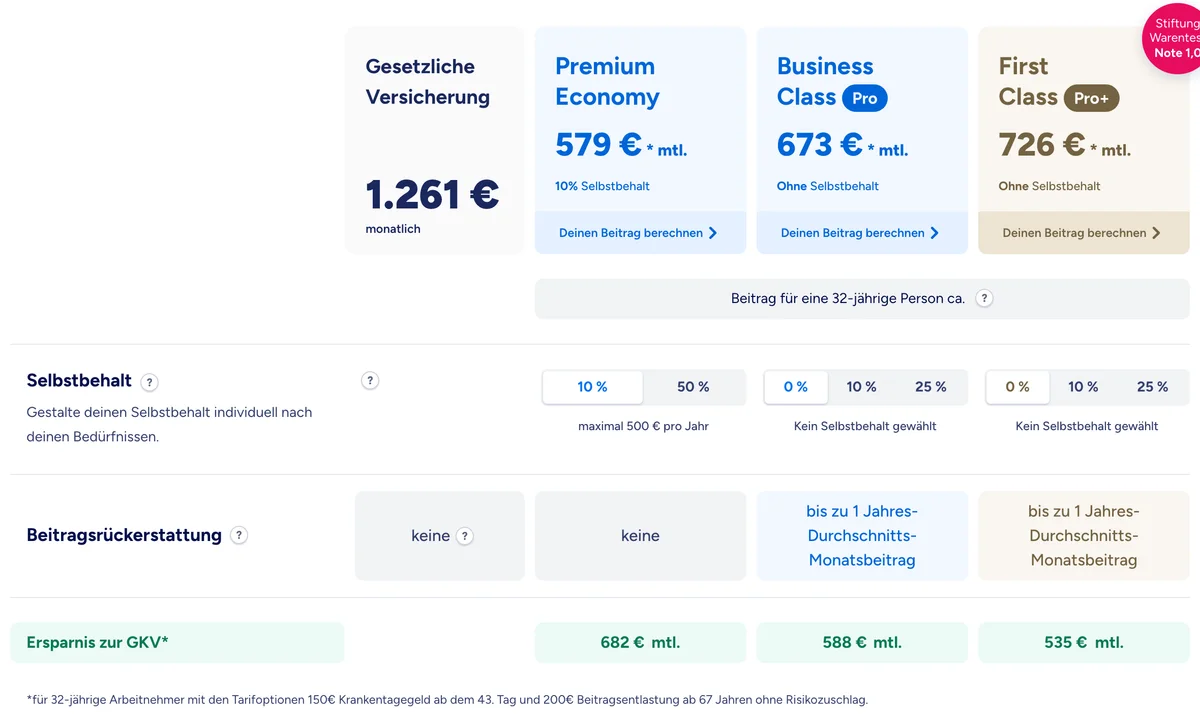
Den größten Hebel auf den Beitrag hast du über Tarifstufe und Selbstbehalt. Die Tarife mit prozentualem Selbstbehalt erstatten ab dem ersten Euro, du trägst einen Anteil jeder Rechnung bis zu einer Jahresgrenze. Die Pro-Tarife kosten etwas mehr, verzichten auf den Selbstbehalt und zahlen einen Monatsbeitrag zurück, wenn du ein Jahr lang außer Vorsorge, Impfungen und Zahnreinigung nichts einreichst. Die Rückerstattung lohnt sich in Jahren mit wenigen Rechnungen, der fehlende Selbstbehalt dagegen in Jahren mit vielen.
Die Falle, die keine Tarifkarte zeigt: Das Krankentagegeld für Selbstständige zahlt erst ab dem 43. Krankheitstag. Die ersten sechs Wochen ohne Einkommen musst du aus Rücklagen überbrücken.
Bevor du wechselst: Alter, Familie und der Weg zurück
Der private Beitrag hängt nicht vom Einkommen ab, steigt aber mit den Gesundheitskosten über die Jahre. ottonova legt einen Teil des Beitrags als Altersrückstellung an und bietet eine Beitragsentlastung ab 67 an, beides dämpft den Anstieg im Alter, verhindert ihn aber nicht. Der Beitrag sollte deshalb auch in einem schwachen Geschäftsjahr bezahlbar bleiben.
In der gesetzlichen Kasse sind Kinder und Ehepartner ohne eigenes Einkommen kostenlos mitversichert, in der privaten Versicherung braucht jede Person einen eigenen Vertrag. Ist der andere Elternteil gesetzlich versichert, können Kinder dort unter Umständen beitragsfrei bleiben; das entfällt, wenn der privat versicherte Elternteil mehr verdient und über der Versicherungspflichtgrenze liegt. Neugeborene versichert ottonova ohne Gesundheitsprüfung, wenn ein Elternteil vor der Geburt drei volle Monate versichert war und du das Kind innerhalb von zwei Monaten anmeldest. Diese Seite ersetzt keine Beratung; bei Vorerkrankungen oder Familienplänen lohnt ein unabhängiger Blick auf deinen Fall. Wie du den Beitrag in deinen Preis einrechnest, zeigt unser Stundensatzrechner, den Gesamtüberblick über den Start gibt der Guide Selbstständig machen.
Was uns an ottonova gefällt und was nicht
Vorteile
- Rechnungen per Foto in der App
- Keine Wartezeiten in der Vollversicherung
- Concierge vereinbart Arzttermine
- Pro-Tarife mit Beitragsrückerstattung
- Finanztest-Note 1,0 für First Class Pro+
Nachteile
- Keine beitragsfreie Familienversicherung
- Rückweg in die Kasse kaum möglich
- Krankentagegeld erst ab dem 43. Tag
ottonova ist keine Abkürzung um die großen Fragen der privaten Krankenversicherung herum, aber die bequemste Art, sie im Alltag zu leben. Wer sich für die private Seite entschieden hat, spart sich mit der App spürbar Papierkram. Weitere Absicherungen für dein Business, von Berufshaftpflicht bis Rechtsschutz, findest du in unserer Übersicht der Versicherungen für Selbstständige.
Preise & Pläne
Premium Economy
Variabel
Beitrag nach Alter und Gesundheit
- Beispiel 32 Jahre: 579 € im Monat, 10 % Selbstbehalt bis 500 € im Jahr
- Facharzttermine über den ottonova-Concierge
- Zweibettzimmer mit Chefarzt, 60 % für Zahnersatz
Business Class
Variabel
Beitrag nach Alter und Gesundheit
- Beispiel 32 Jahre: 653 € im Monat, 10 % Selbstbehalt bis 500 € im Jahr
- Wahlweise 25 % Selbstbehalt bis 1.250 € im Jahr
- Zweibettzimmer mit Chefarzt, 80 % für Zahnersatz
Business Class Pro
Variabel
Beitrag nach Alter und Gesundheit
- Beispiel 32 Jahre: 673 € im Monat, ohne Selbstbehalt
- Beitragsrückerstattung bis zu einem Monatsbeitrag
- Zweibettzimmer mit Chefarzt, 80 % für Zahnersatz
First Class
Variabel
Beitrag nach Alter und Gesundheit
- Beispiel 32 Jahre: 690 € im Monat, 10 % Selbstbehalt bis 500 € im Jahr
- Ein- oder Zweibettzimmer mit Chefarzt
- 90 % für Zahnersatz
First Class Pro+
Variabel
Beitrag nach Alter und Gesundheit
- Beispiel 32 Jahre: 726 € im Monat, ohne Selbstbehalt
- Beitragsrückerstattung bis zu einem Monatsbeitrag
- Einbettzimmer, bis zu 9 Monate beitragsfrei in Elternzeit
Preise ohne Gewähr – aktuelle Tarife auf der offiziellen Website prüfen.
Häufige Fragen
Was kostet ottonova für Selbstständige?
Der Beitrag richtet sich nach Eintrittsalter, Gesundheitszustand, Tarif, Selbstbehalt und den Bausteinen, die du dazunimmst, nicht nach deinem Einkommen. Die Beträge in den Tarifkarten sind ottonovas Rechenbeispiel für 32-Jährige mit 150 € Krankentagegeld ab dem 43. Tag, 200 € Beitragsentlastung ab 67 und ohne Risikozuschlag, Stand November 2026. Wer älter ist, Vorerkrankungen hat oder mehr Krankentagegeld braucht, zahlt mehr. Deinen eigenen Beitrag siehst du erst im Online-Rechner und verbindlich nach den Gesundheitsfragen.
ottonova oder gesetzliche Krankenversicherung: was passt für Selbstständige?
In der gesetzlichen Kasse zahlst du als Selbstständiger einen Beitrag nach Einkommen, Ehepartner ohne eigenes Einkommen und Kinder sind beitragsfrei mitversichert. Bei ottonova zahlst du einen Beitrag nach Alter und Gesundheit, und privat versicherte Familienmitglieder brauchen je einen eigenen Vertrag. Die private Seite rechnet sich vor allem für jüngere, gesunde Selbstständige mit gutem Einkommen und ohne große Familienpläne. Wer unsicher ist, holt sich vor dem Wechsel eine unabhängige Beratung, etwa bei einer Verbraucherzentrale, denn die Entscheidung lässt sich später kaum rückgängig machen.
Kann ich ottonova vorher testen?
Eine Testphase gibt es bei einer Krankenversicherung nicht. Nach dem Online-Antrag mit Gesundheitsfragen bekommst du aber ein verbindliches Angebot, das vier Wochen gilt und dich zu nichts verpflichtet. Nimmst du es an, hast du nach dem Versicherungsvertragsgesetz 14 Tage Widerrufsrecht. Wartezeiten gibt es in der Vollversicherung laut ottonova keine, der Schutz greift ab Versicherungsbeginn.
Komme ich als Selbstständiger von ottonova zurück in die gesetzliche Krankenversicherung?
Nur unter bestimmten Bedingungen. Solange du hauptberuflich selbstständig bist, hast du kein Recht auf Rückkehr. Möglich ist sie vor allem, wenn du wieder versicherungspflichtig wirst, etwa durch eine Anstellung unter der Versicherungspflichtgrenze, die die Selbstständigkeit als Haupterwerb ablöst, oder durch Arbeitslosengeld I. Ein weiterer Weg ist die Familienversicherung über den Ehepartner, wenn du kaum noch eigenes Einkommen hast. Ab 55 schließt das Gesetz die Rückkehr über eine neue Versicherungspflicht in der Regel aus, wenn du in den fünf Jahren davor nicht gesetzlich versichert warst (§ 6 Abs. 3a SGB V). Die Verbraucherzentrale warnt außerdem vor Angeboten, die eine Rückkehr über Tricks versprechen.
Wie kündige ich ottonova, und was passiert bei einer Beitragserhöhung?
ottonova vereinbart eine Mindestvertragsdauer von zwei Versicherungsjahren, das Versicherungsjahr ist das Kalenderjahr. Danach kündigst du schriftlich mit drei Monaten Frist zum Ende eines Versicherungsjahres. Wirksam wird die Kündigung nur, wenn du innerhalb von zwei Monaten eine neue Krankenversicherung nachweist, weil in Deutschland Versicherungspflicht gilt. Erhöht ottonova den Beitrag, hast du ein Sonderkündigungsrecht von zwei Monaten nach der Mitteilung. Bedenke beim Wechsel zu einem anderen privaten Versicherer, dass du deine Altersrückstellungen nur teilweise mitnimmst und erneut Gesundheitsfragen beantwortest.
Fazit
ottonova nimmt Selbstständigen den lästigsten Teil der privaten Krankenversicherung ab: Rechnungen sammeln, Formulare ausfüllen, Termine suchen. Die App, der Concierge und die Tarife ohne Wartezeit sind stark, die Finanztest-Note 1,0 für First Class Pro+ ebenso. Die Grenzen liegen beim System, nicht beim Anbieter: Die Beiträge steigen mit den Jahren, und der Weg zurück in die gesetzliche Kasse ist für Selbstständige weitgehend verschlossen. Wer jung, gesund und ohne große Familienpläne startet, rechnet seinen Beitrag im Rechner aus und vergleicht ihn ehrlich mit der gesetzlichen Kasse, bevor er unterschreibt.