Finanzguru Review 2026: Die Finanz-App im Test für Selbstständige
Tim Wittke · Aktualisiert: 19. Okt. 2026
Kurz-Urteil
Ideal für
- Selbstständige, die ihre private Finanzseite (Fixkosten, Abos, Verträge) im Griff behalten wollen
- Alle, die verstreute Konten, Depots und PayPal in einer Übersicht sehen wollen
- Abo-Sammler: automatische Vertragserkennung plus Kündigungsservice per Tap
- Sparfüchse, die Budgets und Kontostand-Prognosen nutzen wollen (Plus)
Nicht geeignet für
- Wer die Geschäftsbuchhaltung damit erledigen will — das kann es nicht
- Selbstständige, die Geschäftskonten verlässlich anbinden müssen
- Wer keine provisionsfinanzierten Empfehlungen sehen will
- Einstieg
- Kostenloser Tarif · bezahlt ab 0,99 € / Monat
- Kostenlos testen?
- Ja — Basis dauerhaft kostenlos; Plus 7 Tage kostenlos testen
- Stärke
- Verbindet über 3.000 Banken in einer App, erkennt Verträge und Fixkosten automatisch und kündigt Altlasten per Tap — der Kassensturz für die private Finanzseite von Selbstständigen
Was ist Finanzguru?
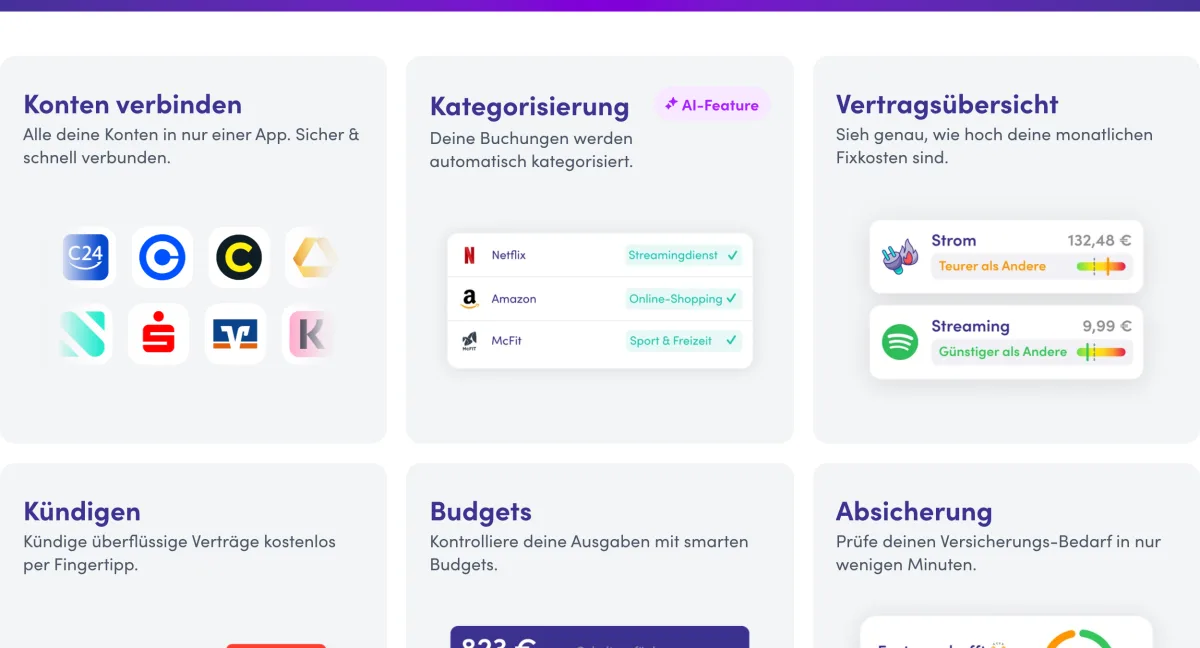
Finanzguru ist eine deutsche Finanz-App (Dwins GmbH, Frankfurt — bekannt aus „Die Höhle der Löwen”, die Deutsche Bank hält rund 20 %), die alle Konten in einer Übersicht bündelt: Girokonten, Sparkonten, Depots, Krypto-Börsen, PayPal und mehr — über 3.000 Banken werden unterstützt. Die App analysiert Umsätze automatisch, erkennt Verträge und Fixkosten und zeigt, wohin das Geld jeden Monat verschwindet. Über 3 Millionen Nutzer haben sich registriert; einen Browser-Zugang gibt es nicht — neben iOS und Android existiert inzwischen aber eine Desktop-App für Macs mit Apple-Chip.
Vertragserkennung und Kündigungsservice
Das Herzstück: Aus den Kontoumsätzen erkennt Finanzguru automatisch Abos, Versicherungen und wiederkehrende Kosten — und macht sie kündbar. Der Kündigungsservice per Tap ist kostenlos und räumt zuverlässig Abo-Leichen ab. Dazu kommt ein Versicherungscheck mit Optimierungsvorschlägen; hier ist Transparenz angebracht: Finanzguru ist provisionsfinanzierter Versicherungsmakler, die Empfehlungen sind Teil des Geschäftsmodells. Die Vertragserkennung arbeitet gut, patzt aber gelegentlich bei kleinen Händlern.
Free vs. Plus
Die Free-Version deckt den Kern dauerhaft ab: Multibanking, Kategorisierung, Vertragserkennung, Kündigen, ein Budget und drei Monate Historie. Plus (wöchentlich abgerechnet, jederzeit kündbar) ergänzt unbegrenzte Budgets und Historie, Kontostand-Prognosen mit frei verfügbarem Einkommen, Langzeit-Analysen und den CSV/Excel-Export. Gerade die Prognosen sind für Selbstständige mit schwankenden Einnahmen der stärkste Plus-Grund.
Die Grenze: privat ja, Business nein
So klar muss man es sagen: Finanzguru ist eine Privatfinanz-App. Geschäftskonten lassen sich laut Anbieter je nach Bank nicht zuverlässig anbinden, es gibt keine Steuer-Kategorien, keinen DATEV-Export und keine Belegverwaltung. Sicherheitsseitig ist die App sauber aufgestellt — BaFin-zugelassen als Kontoinformations- und Zahlungsauslösedienst (Überweisungen nur mit expliziter Freigabe je Transaktion), deutsche Server, regelmäßige PSD2-Re-Authentifizierung. Die Bewertungen sprechen für sich: iOS 4,7 und Android um 4,5 bei zigtausenden Stimmen; auf Trustpilot fällt das Bild mit rund 3,9 kritischer aus (Sync-Verzögerungen, Fehlkategorisierungen).
Für wen lohnt sich Finanzguru?
Für Selbstständige als Cockpit der privaten Seite: Fixkosten senken, Abos aufräumen, Rücklagen planen — besonders wertvoll bei schwankenden Einnahmen. Die geschäftliche Seite gehört in Buchhaltungssoftware und aufs Geschäftskonto; die passenden Werkzeuge dafür stehen in unserer Finanz-Tools-Übersicht und im Geschäftskonto-Vergleich.
Was uns an Finanzguru gefällt und was nicht
Vorteile
- Kontoaggregation: über 3.000 Banken, Depots, PayPal
- Vertragserkennung mit kostenlosem Kündigungsservice per Tap
- BaFin-zugelassener Kontoinformations- und Zahlungsauslösedienst
- App-Bewertungen: iOS 4,7, Android ~4,5
- Free-Version deckt Kern dauerhaft ab
Nachteile
- Privatfinanz-App: keine Steuer-Features, kein DATEV
- Geschäftskonten lassen sich offiziell nicht zuverlässig anbinden
- Versicherungs-Empfehlungen sind provisionsfinanziert und wirken teils werblich
Preise & Pläne
Free
Kostenlos
dauerhaft kostenlos
- Multibanking mit über 3.000 Banken
- Automatische Vertrags- und Fixkosten-Erkennung
- Kündigungsservice und Versicherungscheck
Plus
0,99 €
pro Woche, unverbindlich und jederzeit kündbar
- Unbegrenzte Budgets und Historie
- Kontostand-Prognosen (frei verfügbares Einkommen)
- Langzeit- und Vermögensanalysen
Preise ohne Gewähr – aktuelle Tarife auf der offiziellen Website prüfen.
Alternativen nach Anwendungsfall
- Kontist Wenn das Geschäftskonto und die Steuerrücklage gemeint sind
- Papierkram Wenn die Buchhaltung das eigentliche Thema ist
- smartsteuer Wenn die Steuererklärung ansteht


Häufige Fragen
Was kostet Finanzguru?
Die Basis-Version ist dauerhaft kostenlos (Multibanking, Vertragserkennung, Kündigungsservice, 1 Budget). Plus rechnet Finanzguru wöchentlich ab, nicht monatlich — wer vergleicht, rechnet den Wochenpreis auf vier Wochen hoch. Plus ist jederzeit kündbar und 7 Tage kostenlos testbar.
Ist Finanzguru sicher?
Finanzguru ist von der BaFin zugelassen — als Kontoinformationsdienst und seit 2024 auch als Zahlungsauslösedienst: Überweisungen aus der App sind möglich, aber nur mit deiner expliziten 2FA-Freigabe je Transaktion; eigenmächtig kann die App kein Geld bewegen. Die Daten liegen auf deutschen Servern, verschlüsselt und nach eigener Aussage ohne Datenverkauf; verdient wird an Plus-Abos und Versicherungs-Provisionen. Die PSD2-Schnittstelle verlangt regelmäßige Bank-Freigaben, je nach Bank etwa alle 90–180 Tage.
Kann ich mein Geschäftskonto mit Finanzguru verbinden?
Offiziell nicht zuverlässig: Finanzguru weist selbst darauf hin, dass die Verknüpfung von Geschäftskonten je nach Bank möglicherweise nicht funktioniert. Es gibt auch keine Business-Features wie Steuer-Kategorien oder DATEV-Export. Für die geschäftliche Seite sind Buchhaltungstools und Geschäftskonto-Apps die richtigen Werkzeuge — Finanzguru bleibt das Cockpit für die private Seite.
Was taugt der Kündigungsservice?
Erkannte Verträge lassen sich direkt aus der App kündigen — der Service ist kostenlos und einer der praktischsten Bausteine der App. Zusammen mit der automatischen Fixkosten-Erkennung findet man so Abo-Leichen, die sonst jahrelang weiterlaufen. Die Vertragserkennung ist gut, aber nicht fehlerfrei: Bei kleinen Anbietern kommt es zu Falscherkennungen.
Lohnt sich Finanzguru für Selbstständige?
Als Werkzeug für die private Finanzseite: ja. Wer schwankende Einnahmen hat, profitiert von der Fixkosten-Transparenz und den Kontostand-Prognosen im Plus-Abo. Als Business-Tool: nein — keine EÜR, keine USt., keine Belege. Die sinnvolle Kombination ist Finanzguru privat plus ein Buchhaltungstool wie sevdesk oder Accountable fürs Geschäft.
Fazit
Finanzguru macht genau eine Sache richtig gut: Ordnung in die private Finanzlage bringen. Konten, Verträge und Fixkosten laufen automatisch in einer sauberen App zusammen, der Kündigungsservice räumt Abo-Leichen ab, und die Free-Version trägt weit. Für Selbstständige ist das wertvoll, aber klar begrenzt: Geschäftskonten und Steuern bleiben außen vor, und die provisionsfinanzierten Versicherungstipps sollte man als das lesen, was sie sind. Als privates Finanz-Cockpit neben der Business-Buchhaltung eine Empfehlung — als deren Ersatz ungeeignet.